




봉제완구 기업 소예 매각
2006-08-11 정창모 기자
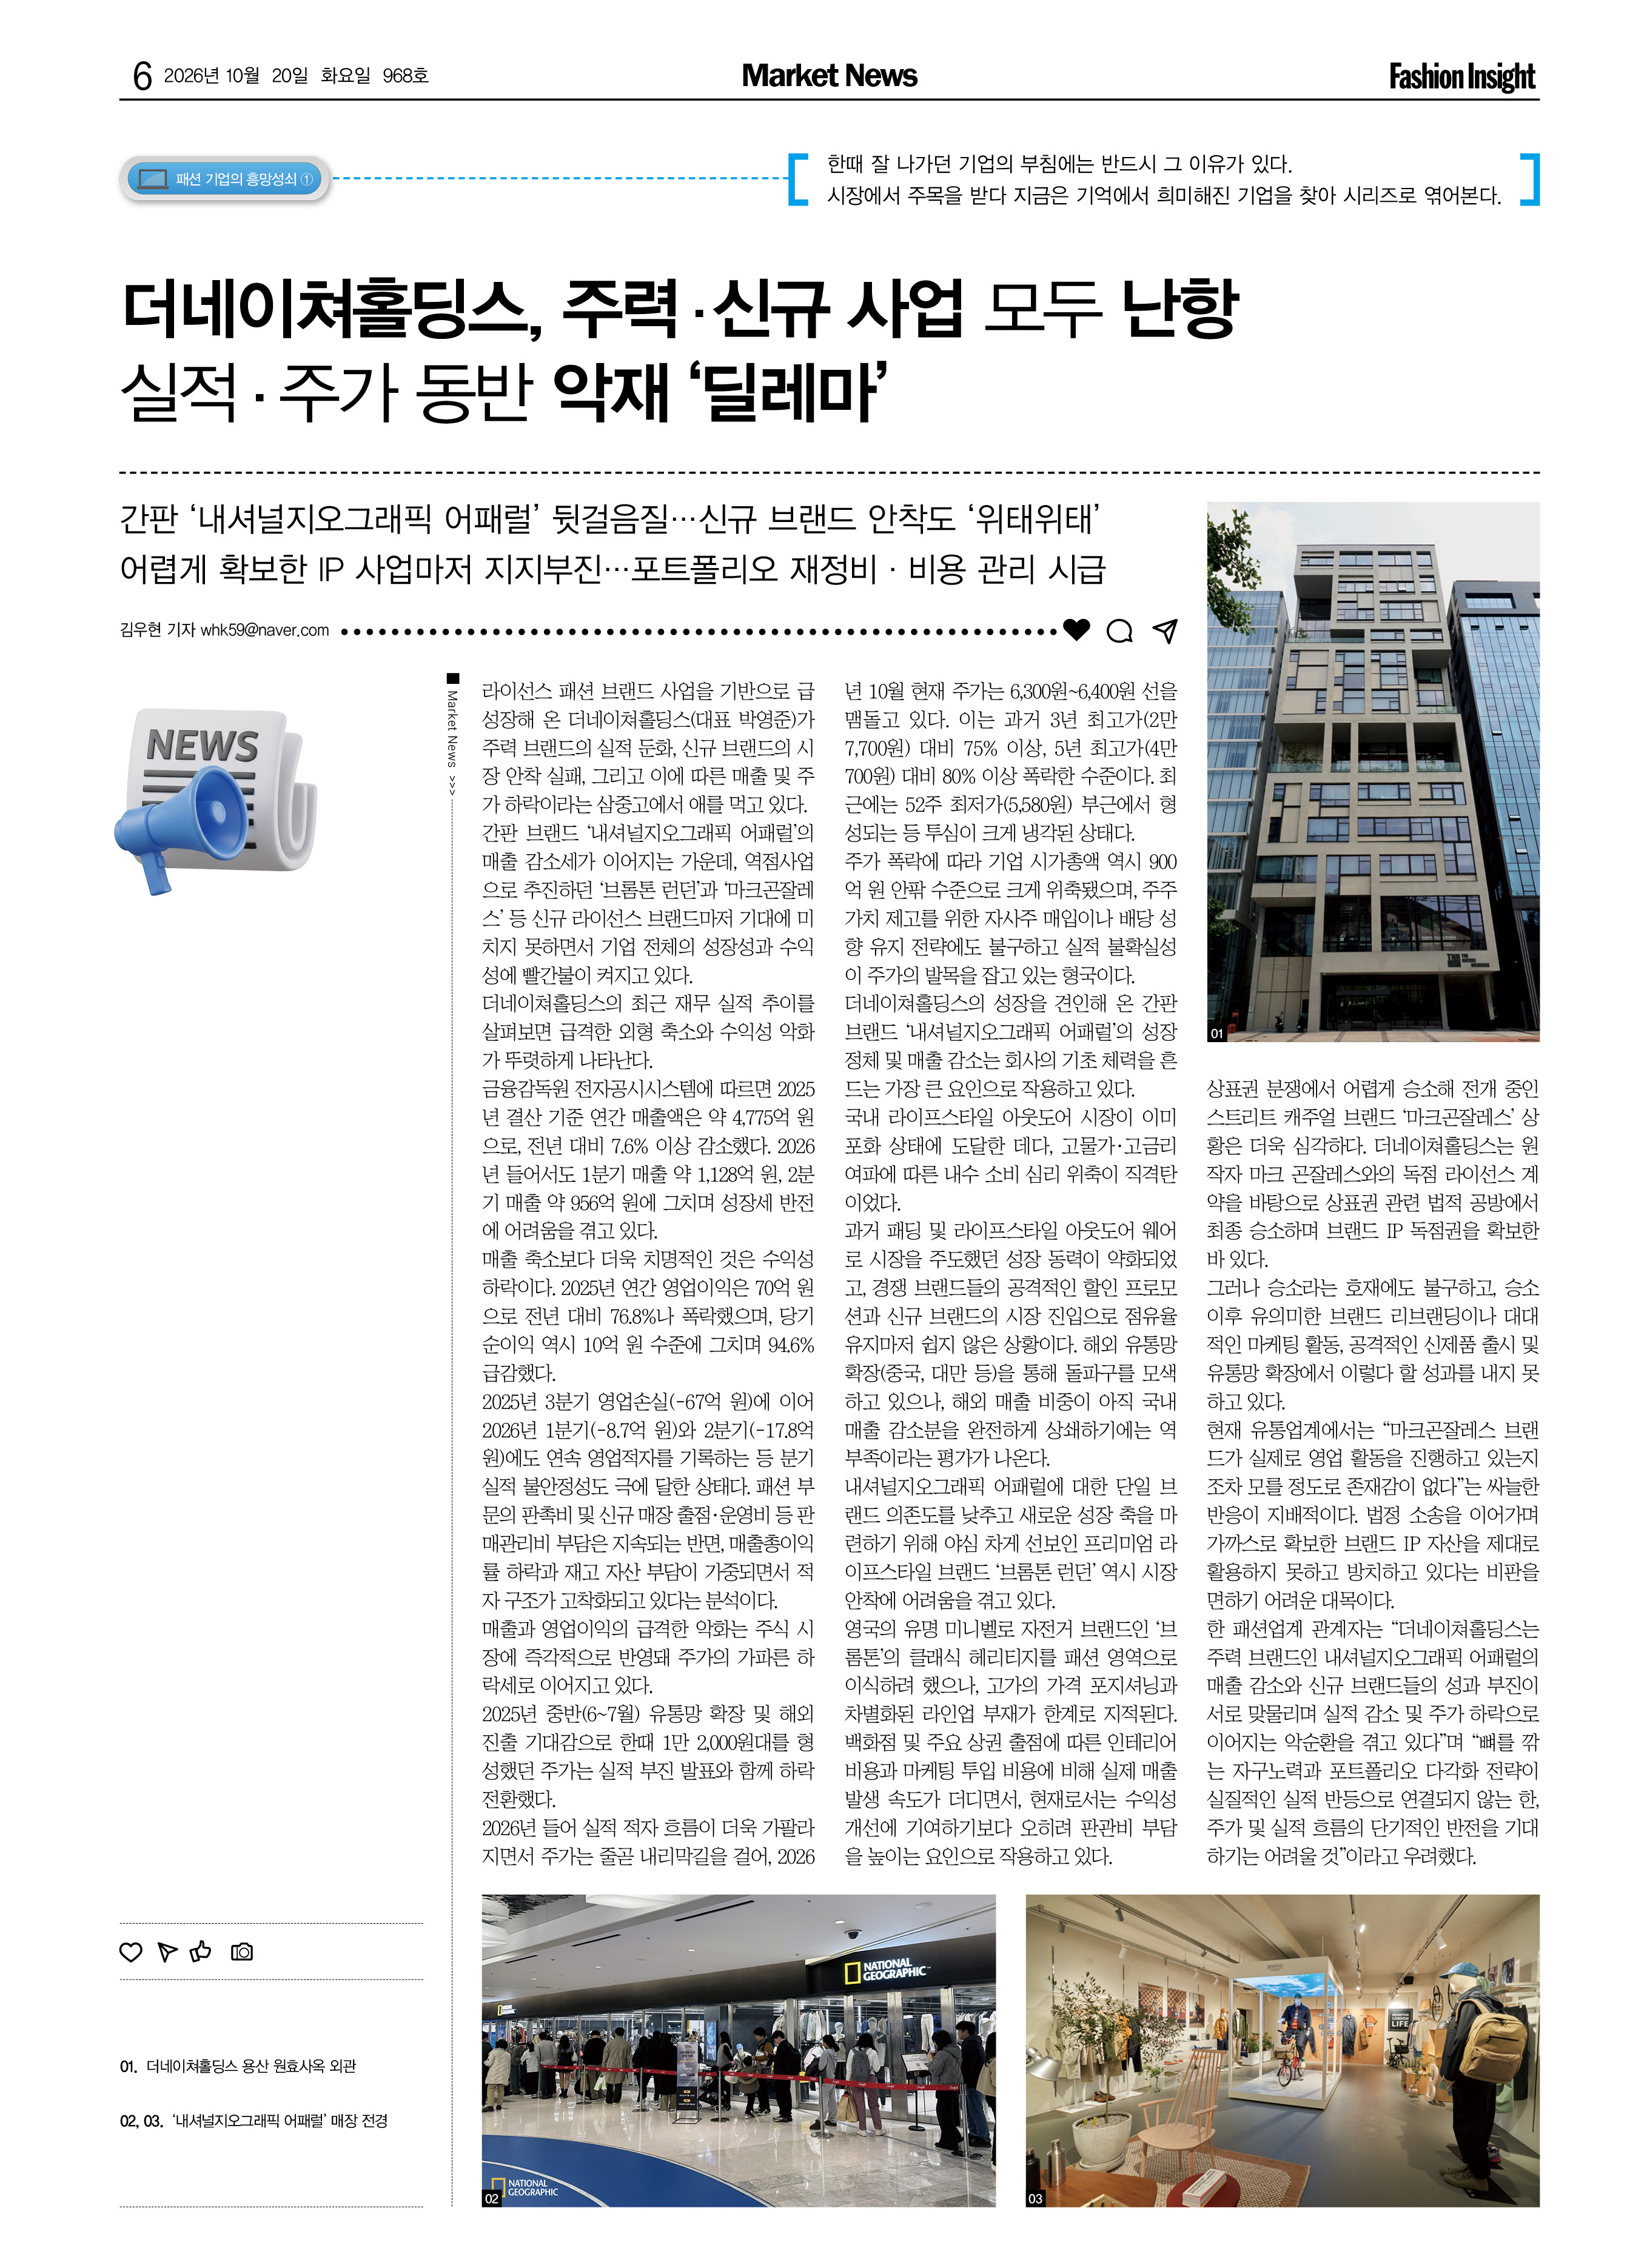
1965년 봉제완구 전문 제조업체로 40여년이 넘는 역사를 자랑하던 소예가 최근 한국기술 컨소시움에 매각됐다.
황현 대표이사 등 최대주주와 특수관계인 보유주식 400만주와 경영권을 180억원에 장외 매각한 것이다. 주당 매입가격은 4천500원이며, 최종 지급완료일은 2007년 1월이다.
이러한 방식은 최근 시장 변화에 대응하기 위한 투자기관들의 또 다른 면모를 보여주고 있으며, 향후 인수합병(M&A), 대형 사모펀드(PEF) 운용을 통한 바이아웃(인수 후 매각) 전략 등 시장 변화에 따라 소예의 기업의 모습이 달라질 것으로 보여진다.
지난 6월 2천원선이던 소예 주가는 한 달 만에 100%가 넘게 급등했다. 이에 대해 지분매각 이나 유상증자 등을 고려 중이라는 기업의 발표가 있었으나, 이렇게 전격적으로 매각절차를 밟을 것으로 판단되지는 않았다. 물론 최근 2년간 순손실을 기록하면서 실적 악화가 이어졌지만, 올 1/4분기는 흑자 전환하는 등 회복의 모습을 보였던 상황이었다.
특히 20%도 안 되는 부채비율에 500%가 넘는 유보율을 보인 기업의 갑작스러운 기업 매각에 의구심도 늘고 있다. 특히 봉제 사업의 경우 매출 축소가 이어지지만, 유아 용품(유모차 등) 자체 브랜드인 「카펠라」의 경우 안정적인 성장을 보여주고 있는 모습도 기업 매각에 대한 의구심을 키우고 있다.
이번 사례는 봉제산업 자체가 환율 하락 및 경쟁 심화로 장기적인 하락세로 접어 들 것이라는 전망에서 대주주 및 경영진의 결단에 의해 이루어진 것이라고 전망될 수 있다. 반면에 재무구조가 안정적인 기업에 향후 M&A를 통한 투자기관의 대규모 수익 확보 차원의 전략이었다는 전망도 크다. 주당 4천500원에 지분 확보를 하는 경우 물론 현재 주가보다 대략 25% 정도의 프리미엄을 주었다고는 하지만, 기업규모나 자산가치를 볼 때 기업이 단기적인 수익 확보나 성장성 사업을 확보한다면 현재 주가 수준대비 향후 큰 폭의 주가 상승이 가능하다는 점에서 설득력을 얻고 있다.
- Copyrights ⓒ 메이비원(주) 패션인사이트, 무단 전재 및 재배포 금지 -