샤오홍슈에서 상하이 매장까지…중국 진출 공식이 달라졌다
2026-08-20 김희정 기자 heejung@fi.co.kr
바이럴·플랫폼·협업·합작법인 등 브랜드별 시장 진입 전략 세분화
 |
|---|
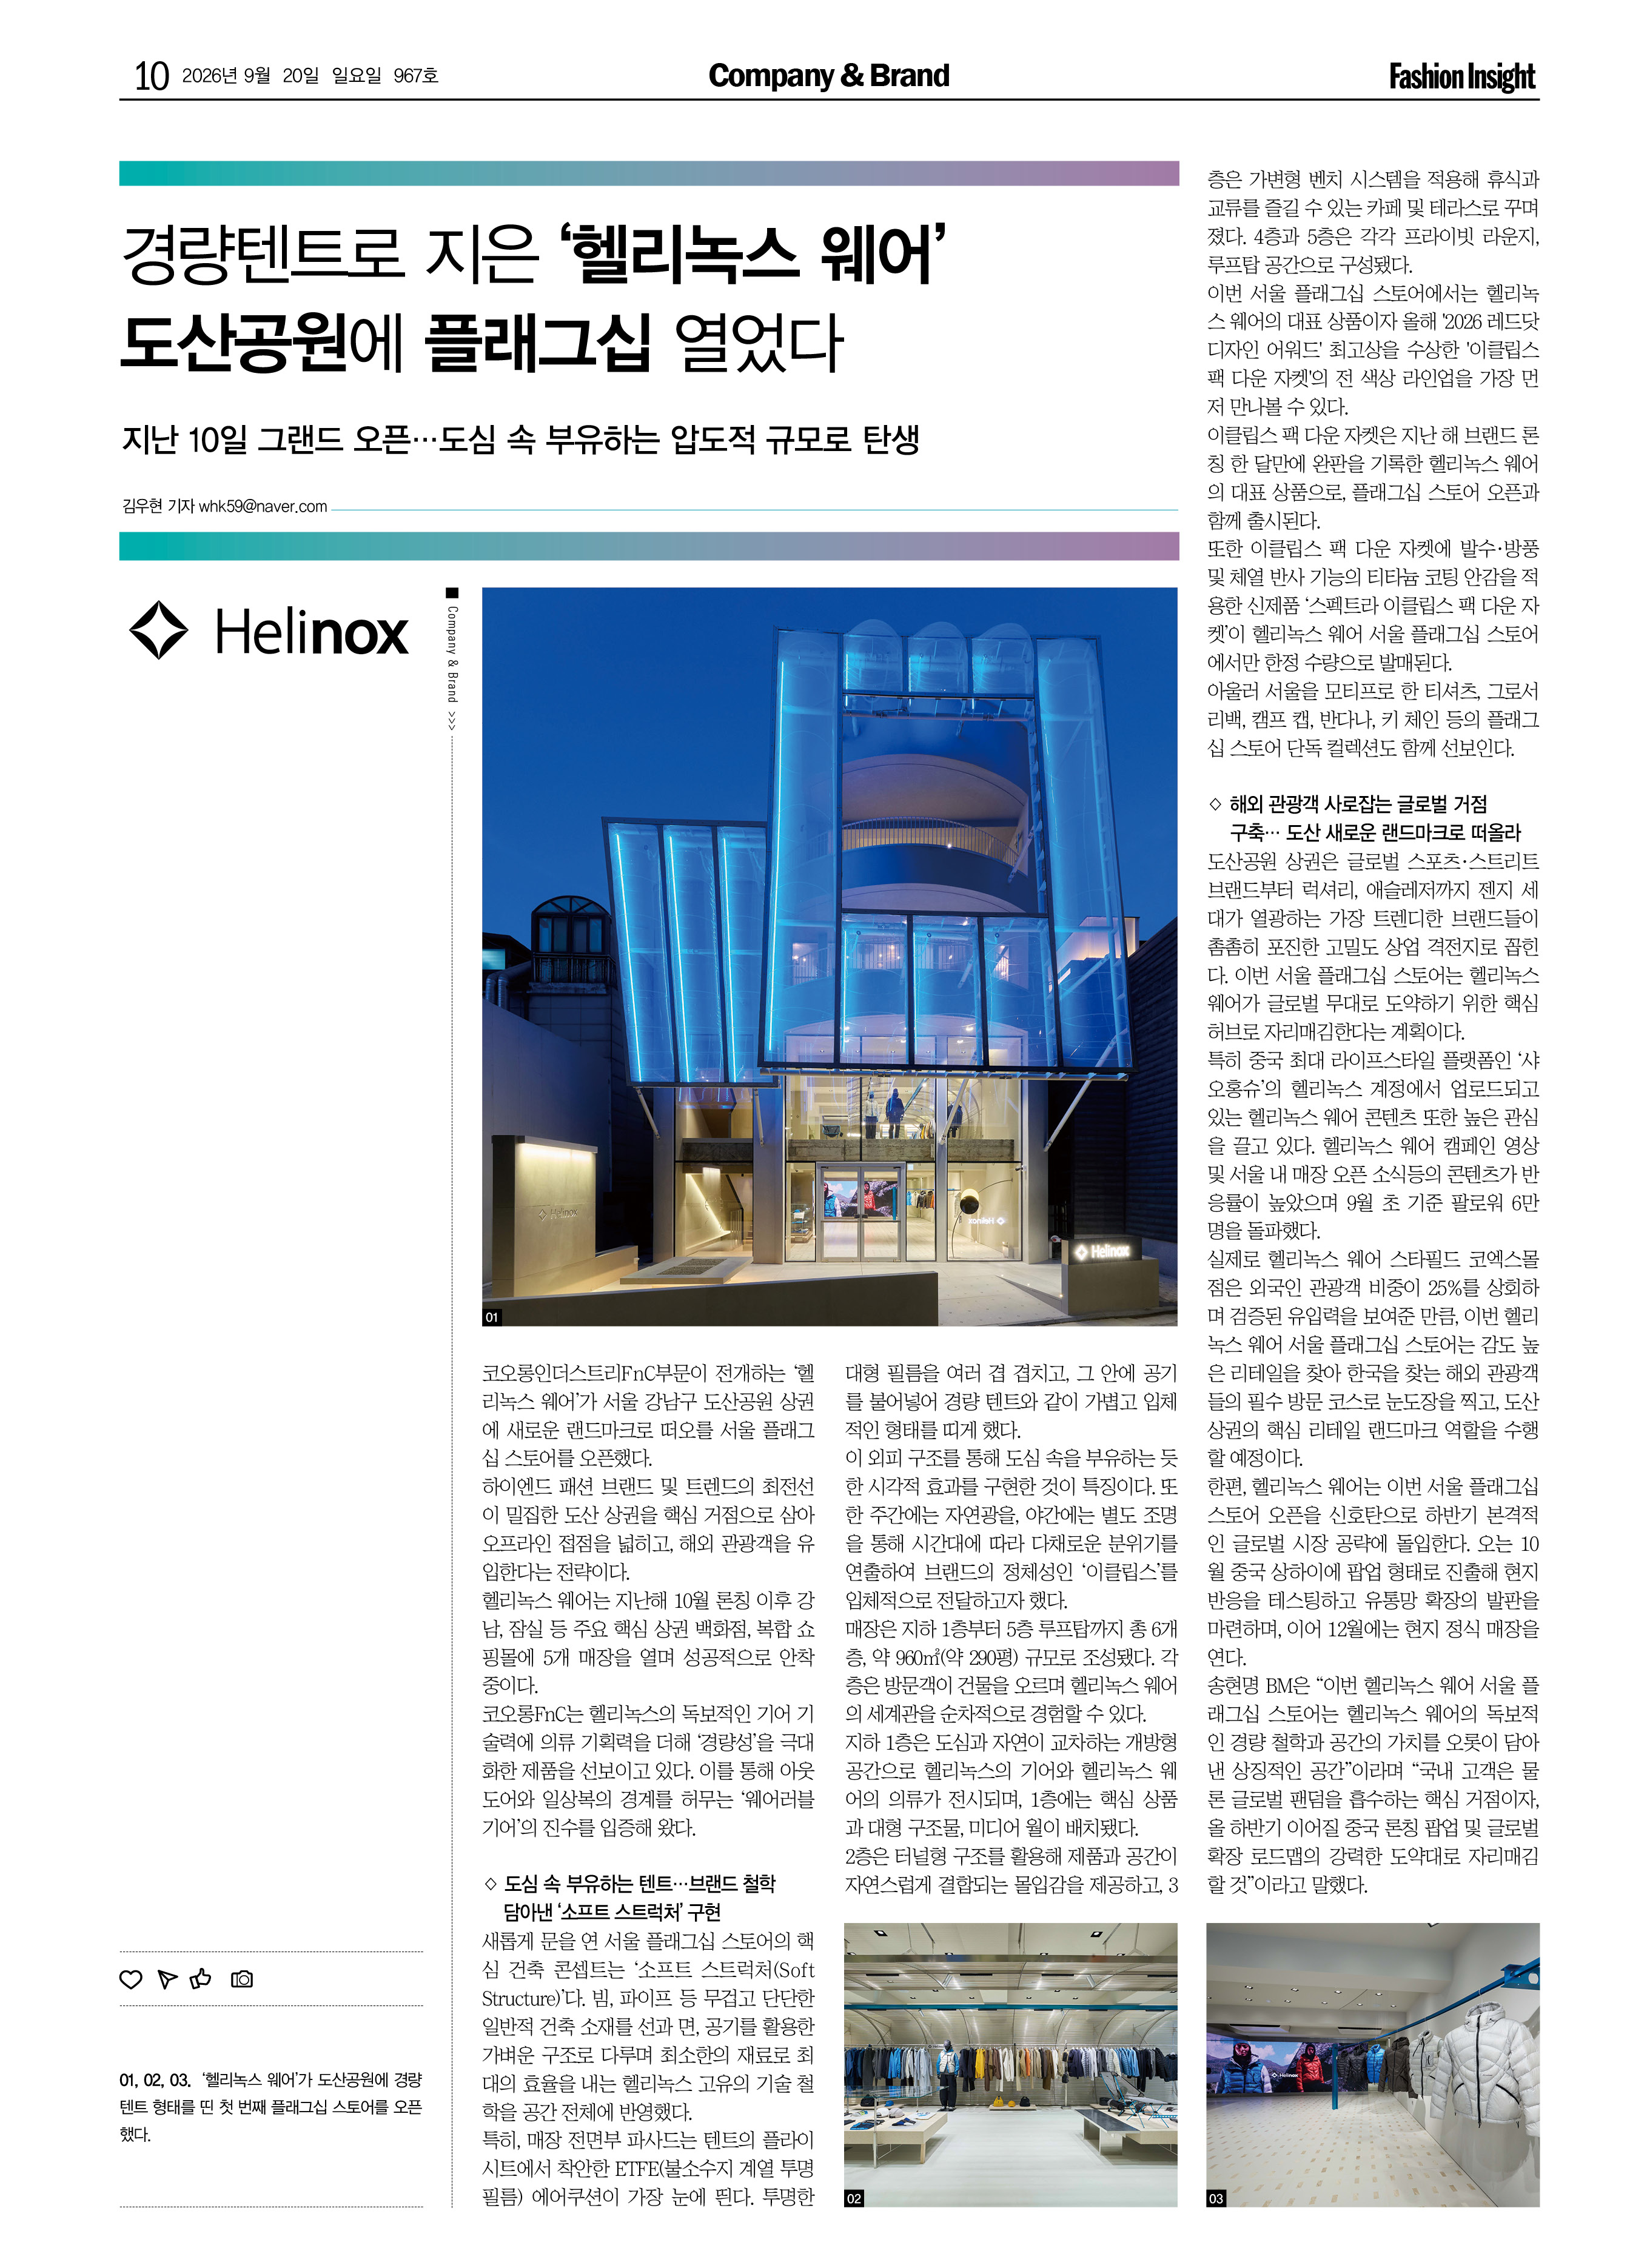
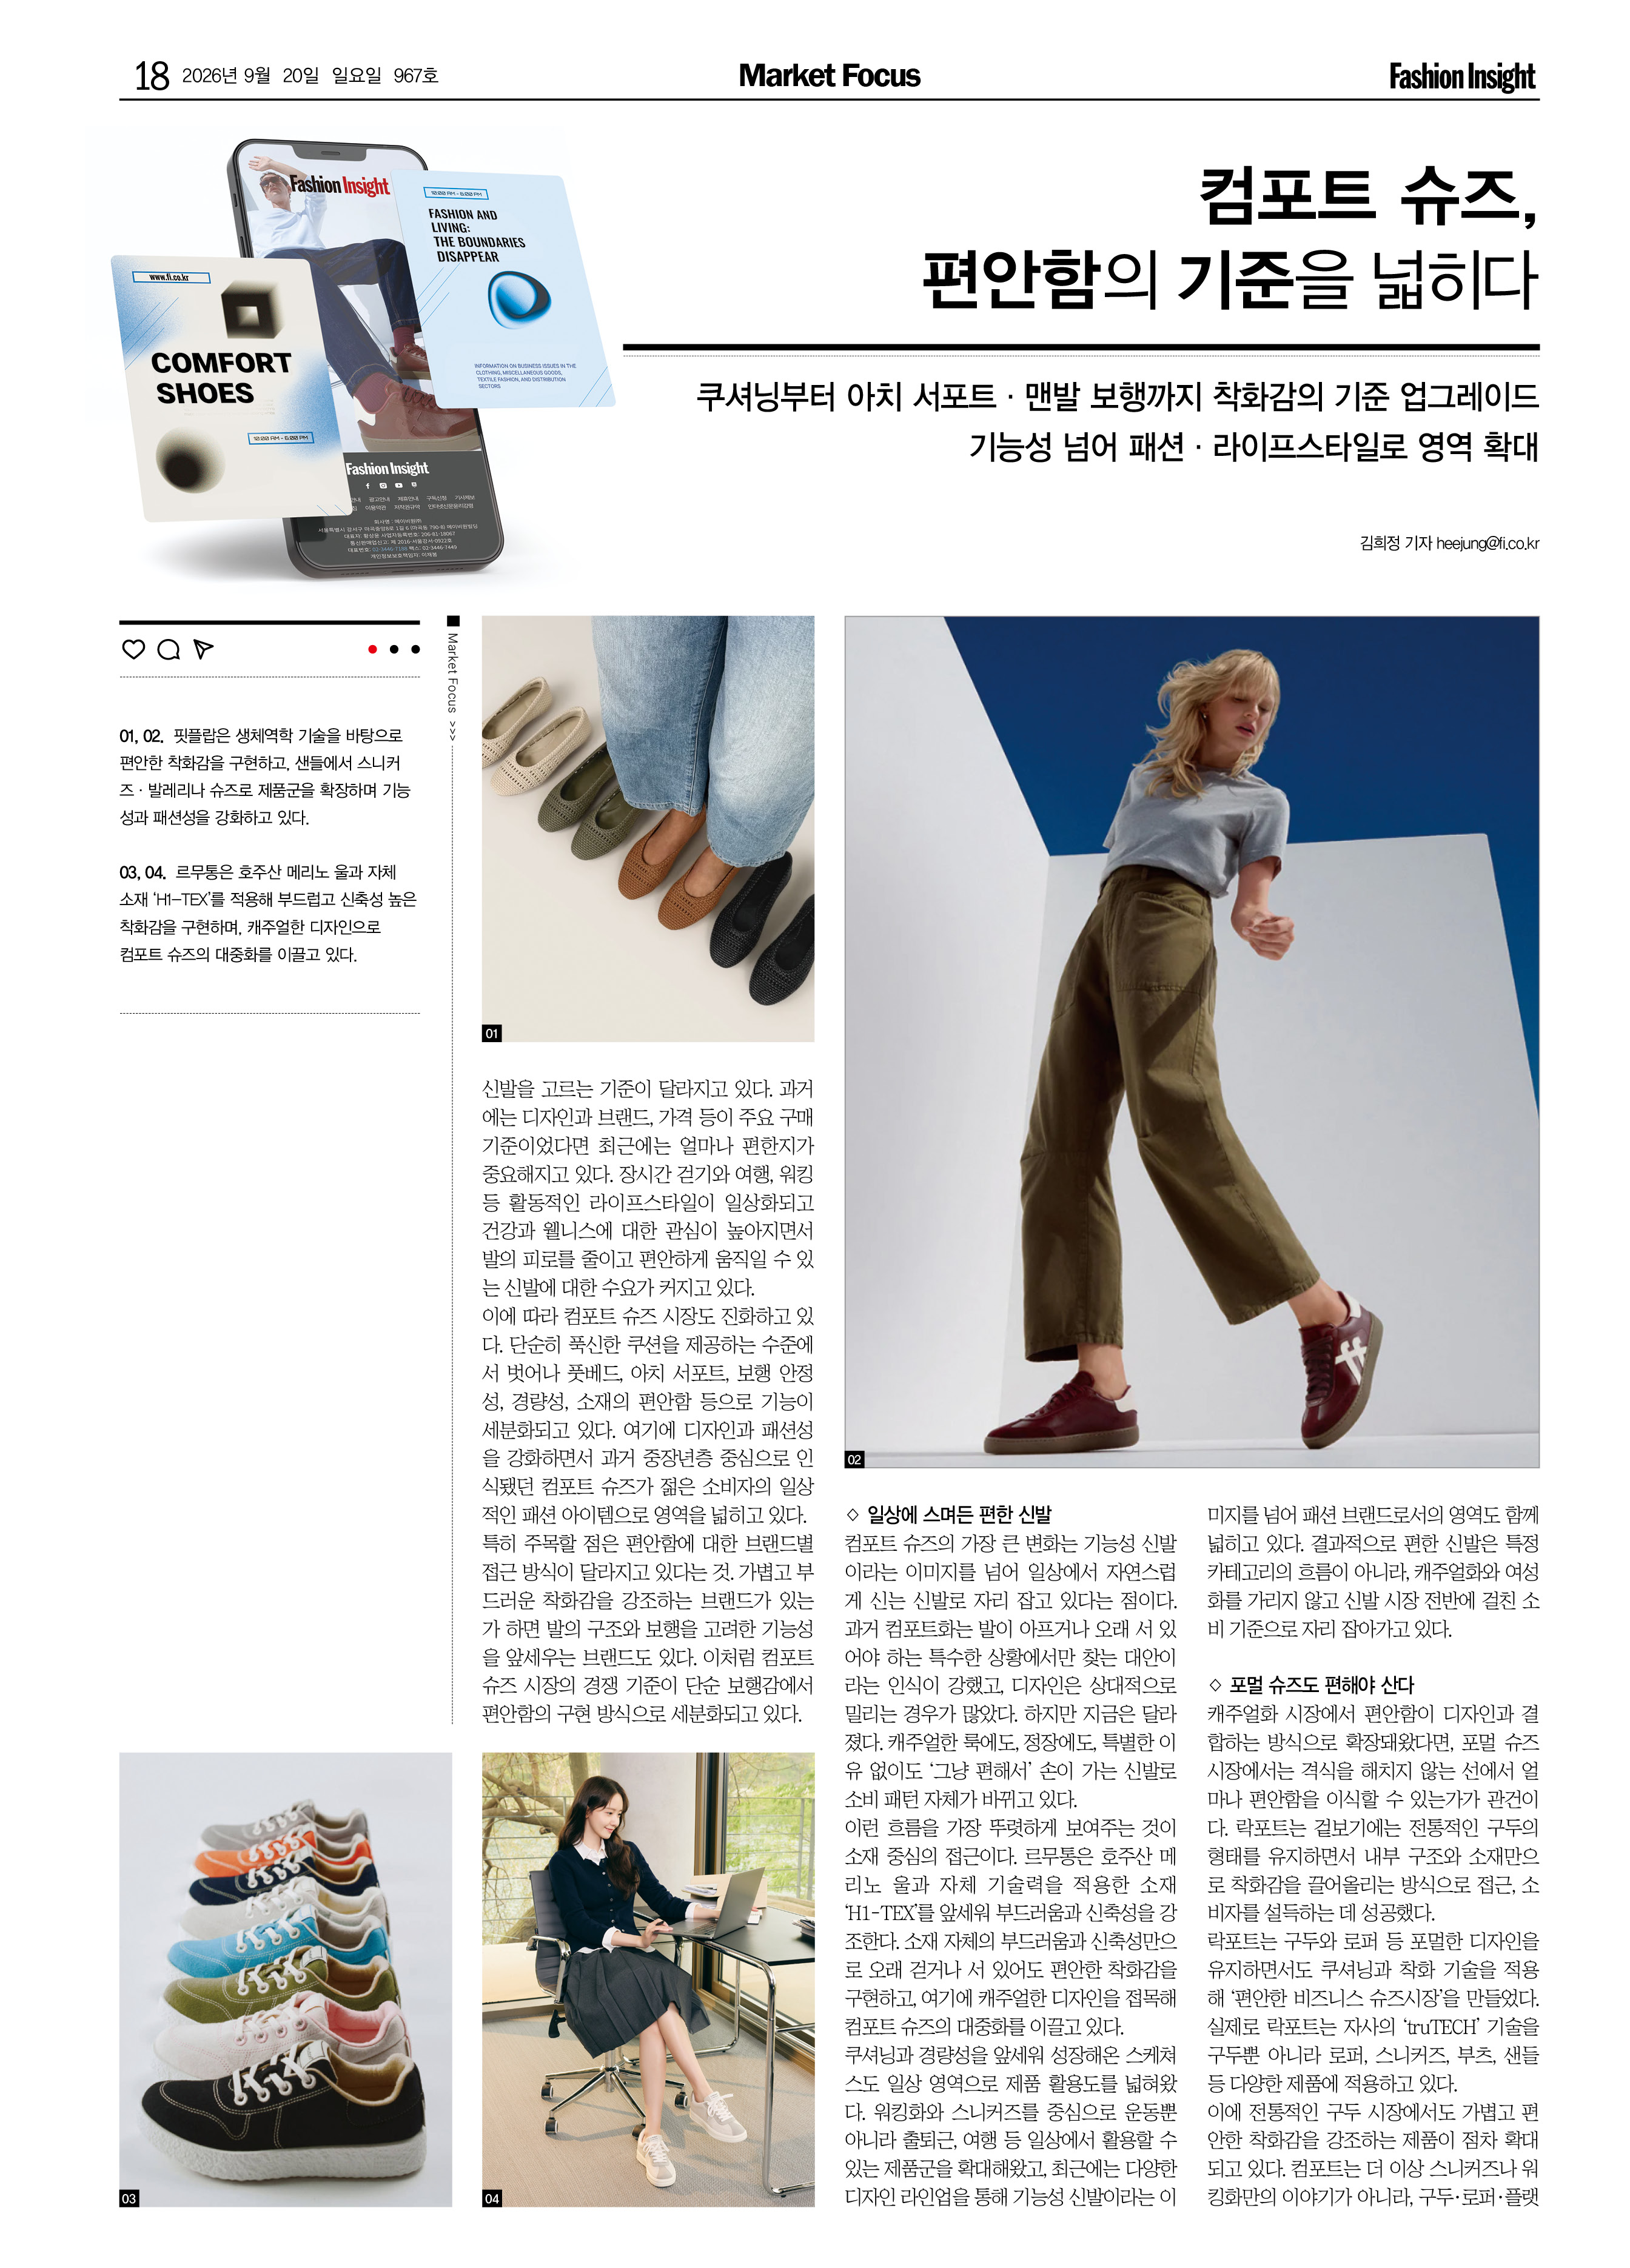
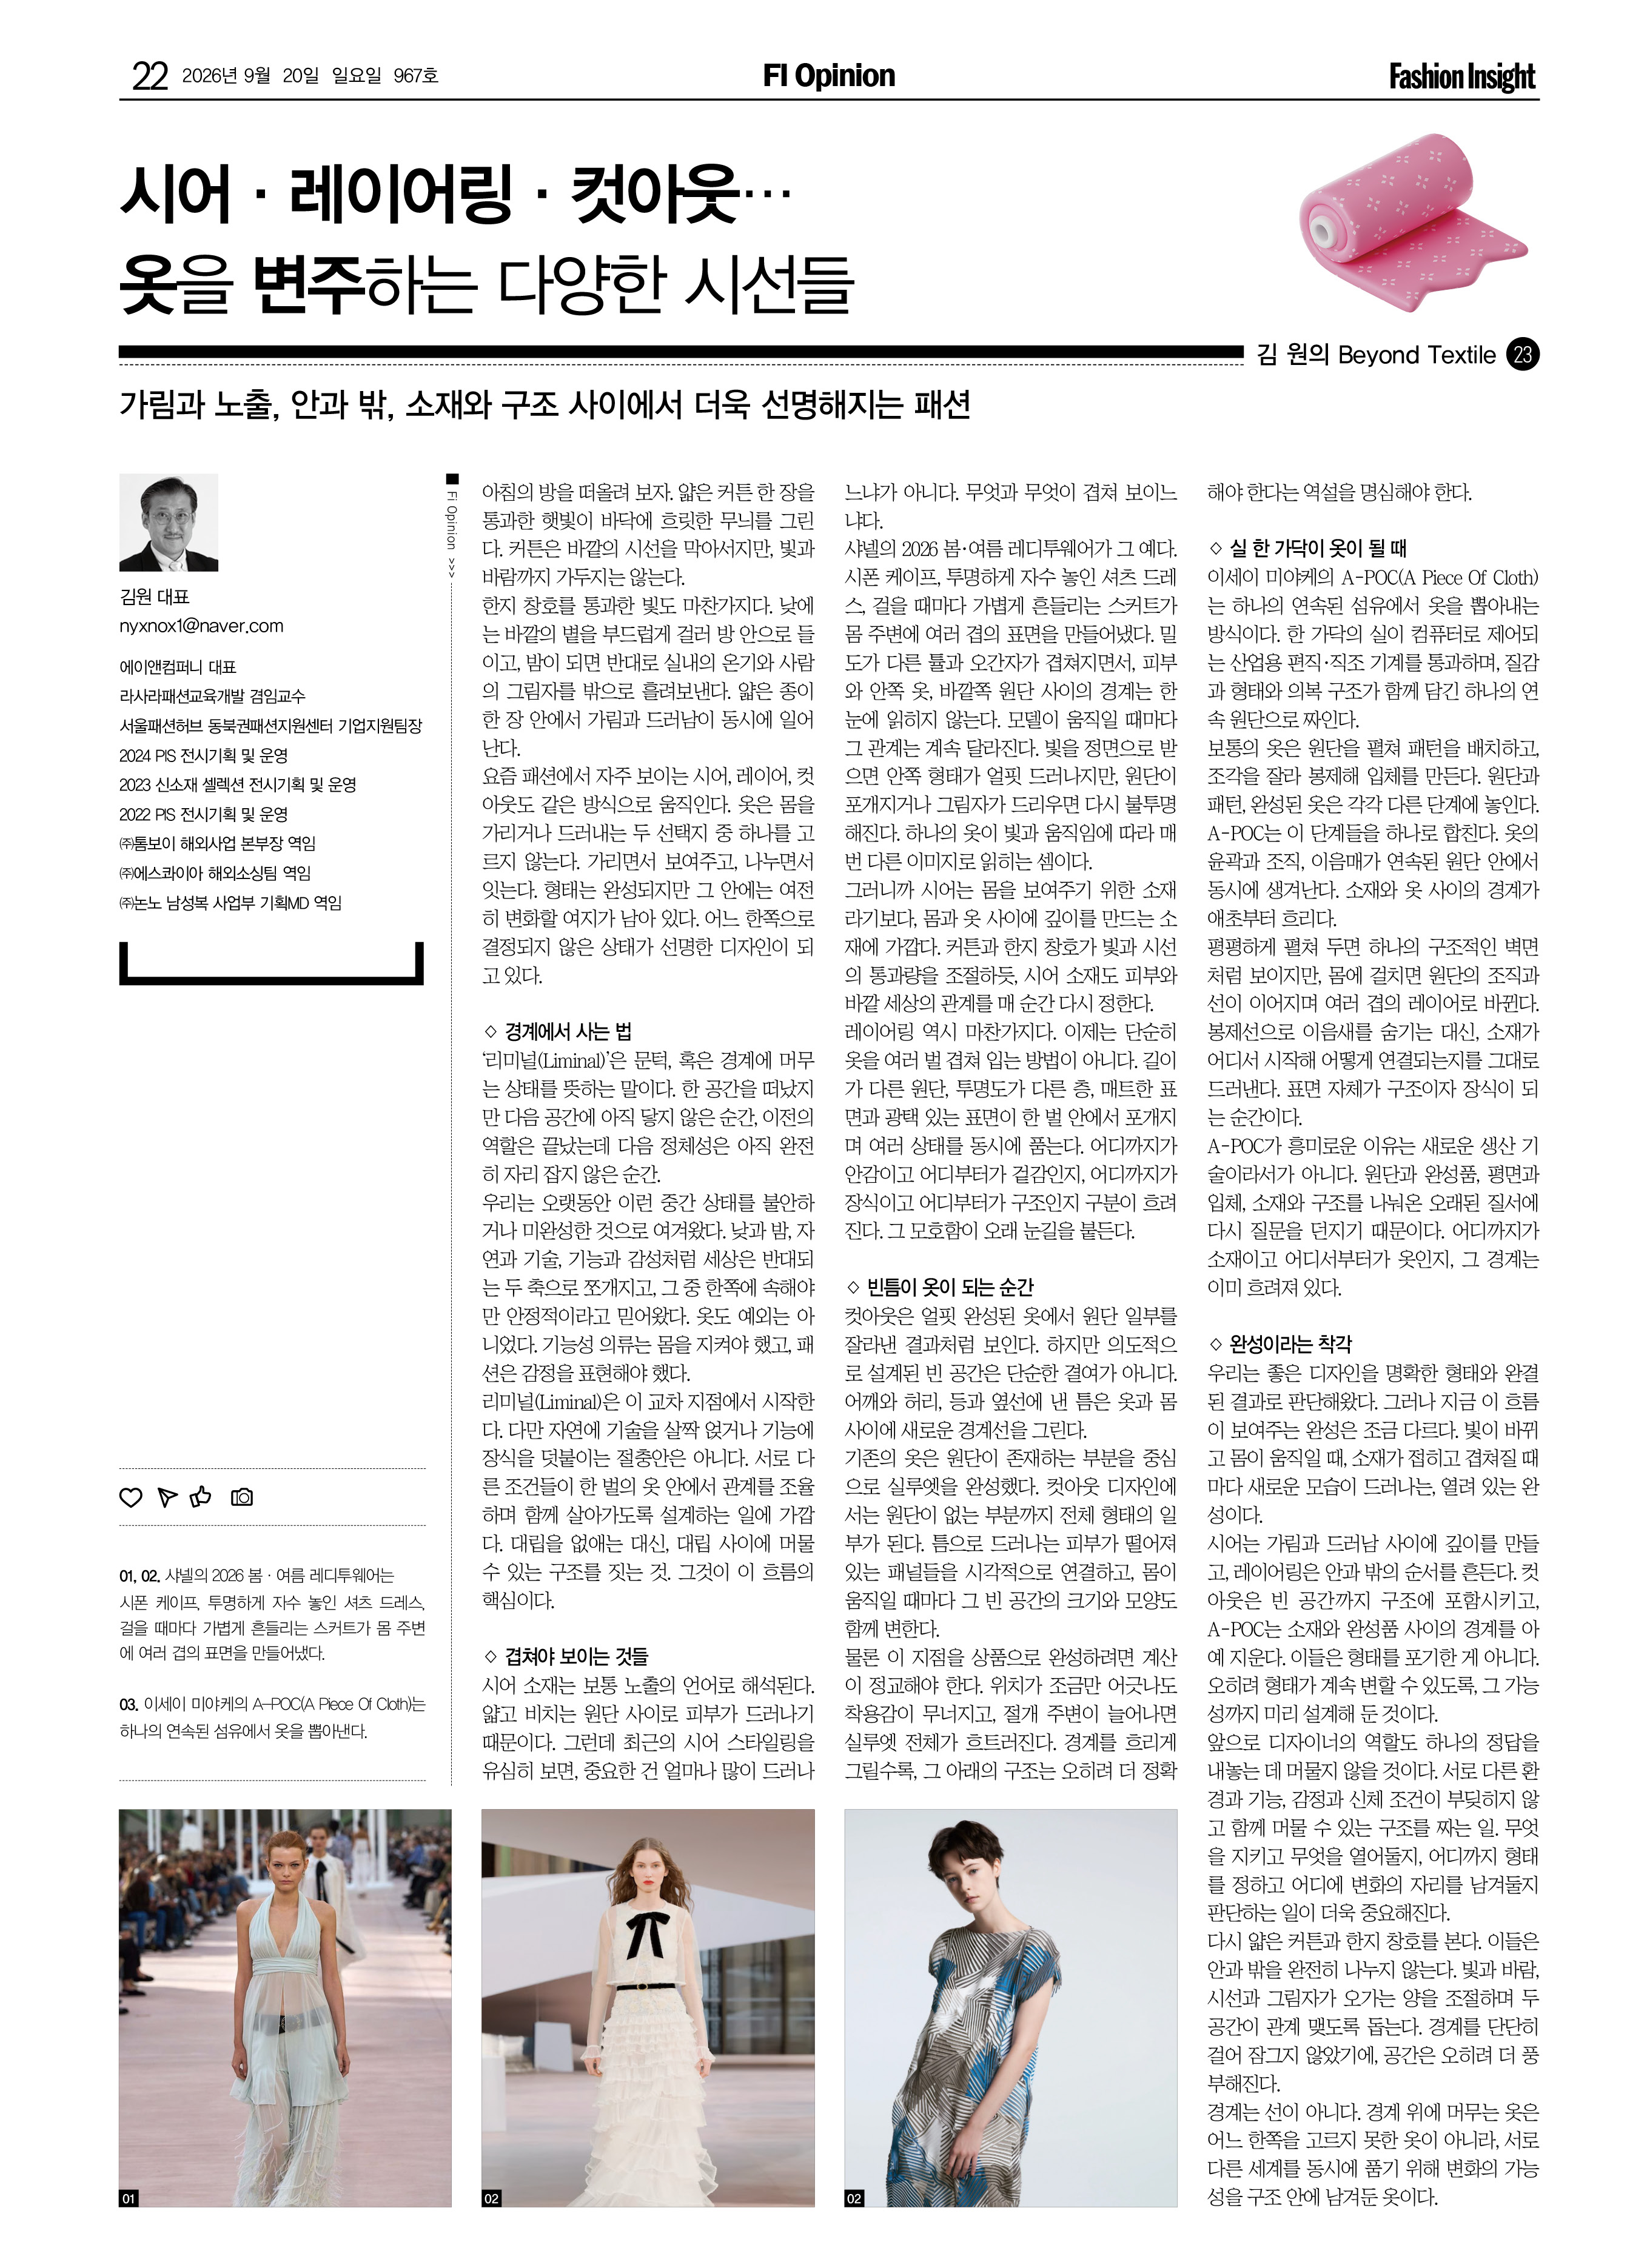
| 무신사 스토어 상하이 안푸루점 |
중국 소비자를 겨냥한 국내 패션 브랜드들의 진출 방식이 다양해지고 있다.
과거에는 현지 총판이나 백화점 입점을 통해 시장에 진입하는 방식이 일반적이었다면, 최근에는 현지 소비자의 반응을 먼저 확인한 뒤 사업을 확대하는 전략이 늘고 있다. 샤오홍슈 등 소셜미디어에서 자발적인 바이럴을 만들거나 플랫폼을 통해 시장성을 검증한 뒤 오프라인 매장으로 확장하는 방식이다. 반대로 현지 기업과 합작법인(JV)을 설립해 생산과 유통을 직접 관리하는 브랜드도 등장했다.
특히 무작정 공략하기보다 브랜드의 규모와 자본력, 인지도, 현지 소비자 반응에 따라 진출 경로를 달리하는 모습이 뚜렷하다. 먼저 온라인에서 가능성을 확인하고 오프라인으로 확장하거나, 현지 브랜드·글로벌 IP와의 협업으로 소비자 접점을 넓히는 등 진입 방식 자체가 세분화되고 있다.
플랫폼으로 먼저 진입, 시장성 검증
직접 법인을 설립하거나 대규모 매장을 내기 전에 플랫폼을 통해 중국 소비자와 접점을 만드는 방식은 초기 투자 부담이 상대적으로 적어 중소 브랜드를 중심으로 활용도가 높다.
무신사는 지난해 9월 중국 사업을 본격화한 이후 100일 만에 온·오프라인 통합 누적 거래액이 약 100억 원을 넘어섰으며, 12월 31일 기준 110억 원을 기록했다. 티몰 내 무신사 스탠다드와 무신사 스토어 합산 거래액도 지난해 9월 약 5억 원에서 12월 44억 원으로 9배 이상 증가했다. 특히 상하이 안푸루점 오픈 이후 티몰 무신사 스토어 거래액은 전월 대비 107% 이상 증가하며 월간 최대치를 경신했다. 구매자의 85% 이상이 MZ세대로 나타나 중국 젊은 소비자의 오프라인 경험이 온라인 구매로 이어지는 흐름도 확인됐다.
안푸루점에는 국내 패션·잡화 브랜드 44개를 포함해 총 59개 브랜드가 입점해 있다. 개별 브랜드 입장에서는 자체적인 중국 인프라를 구축하지 않고도 현지 소비자에게 브랜드를 노출할 수 있다는 점에서 플랫폼이 사실상 테스트베드 역할을 한다.
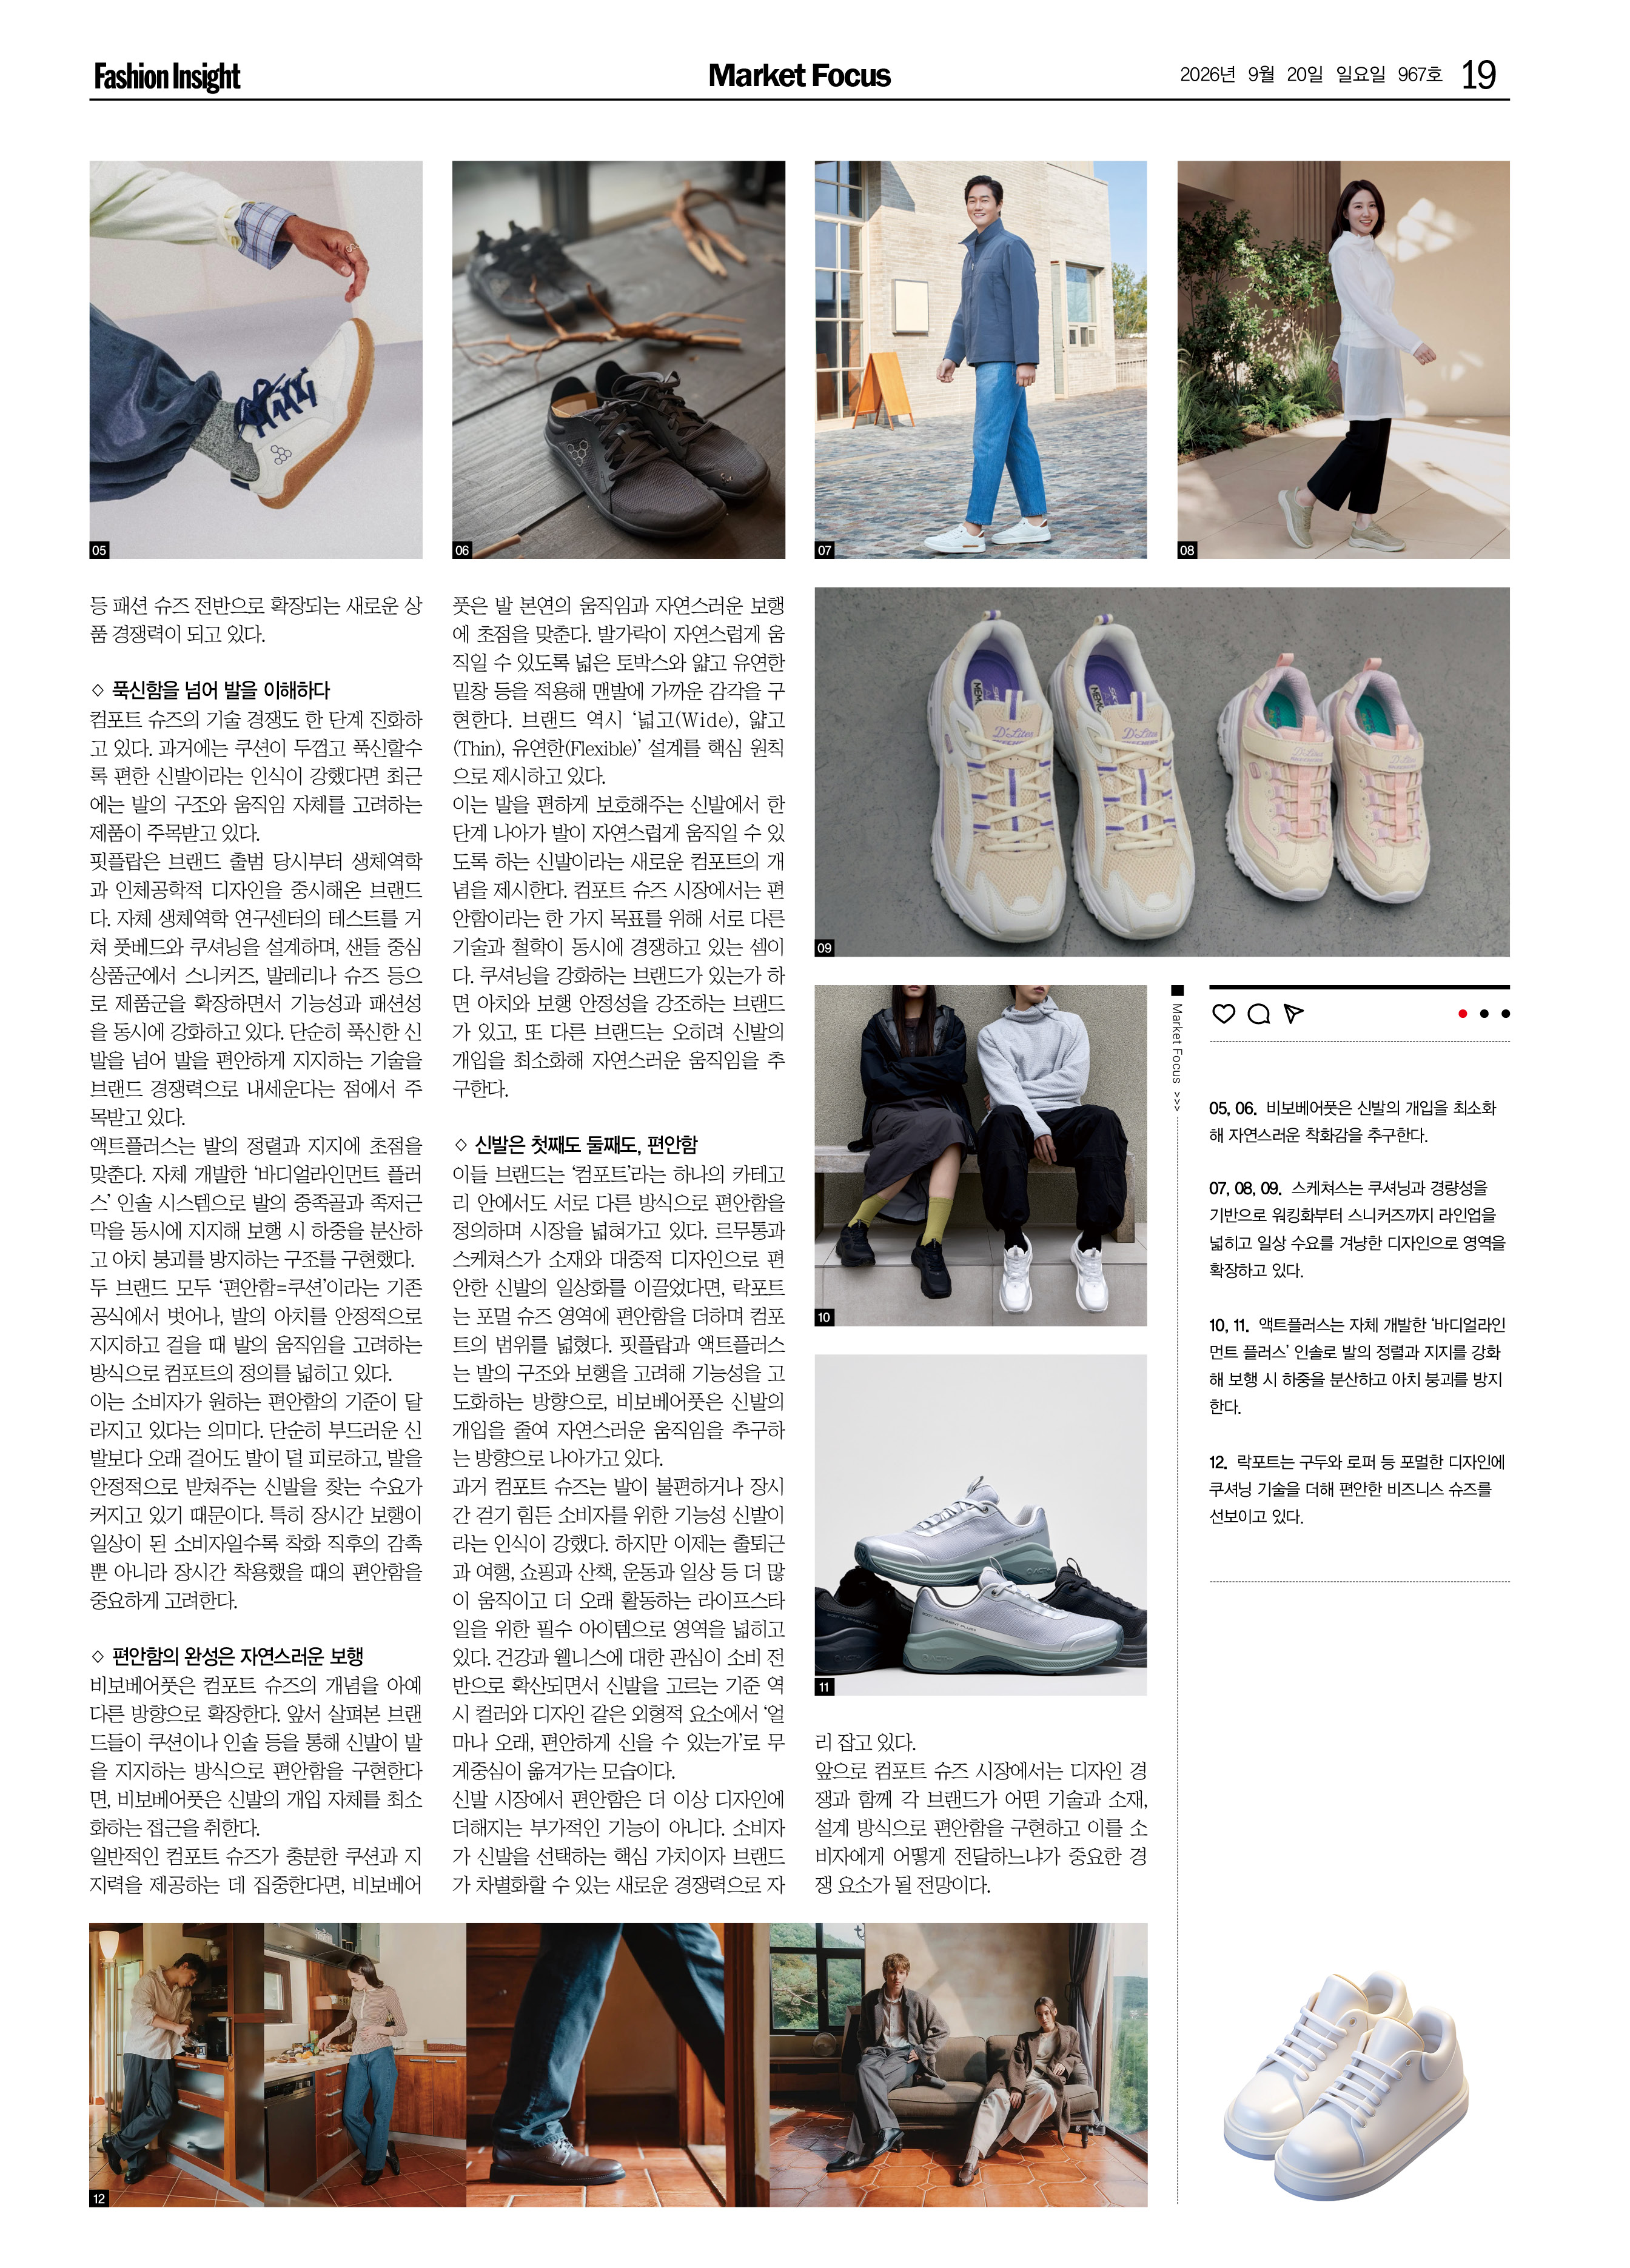
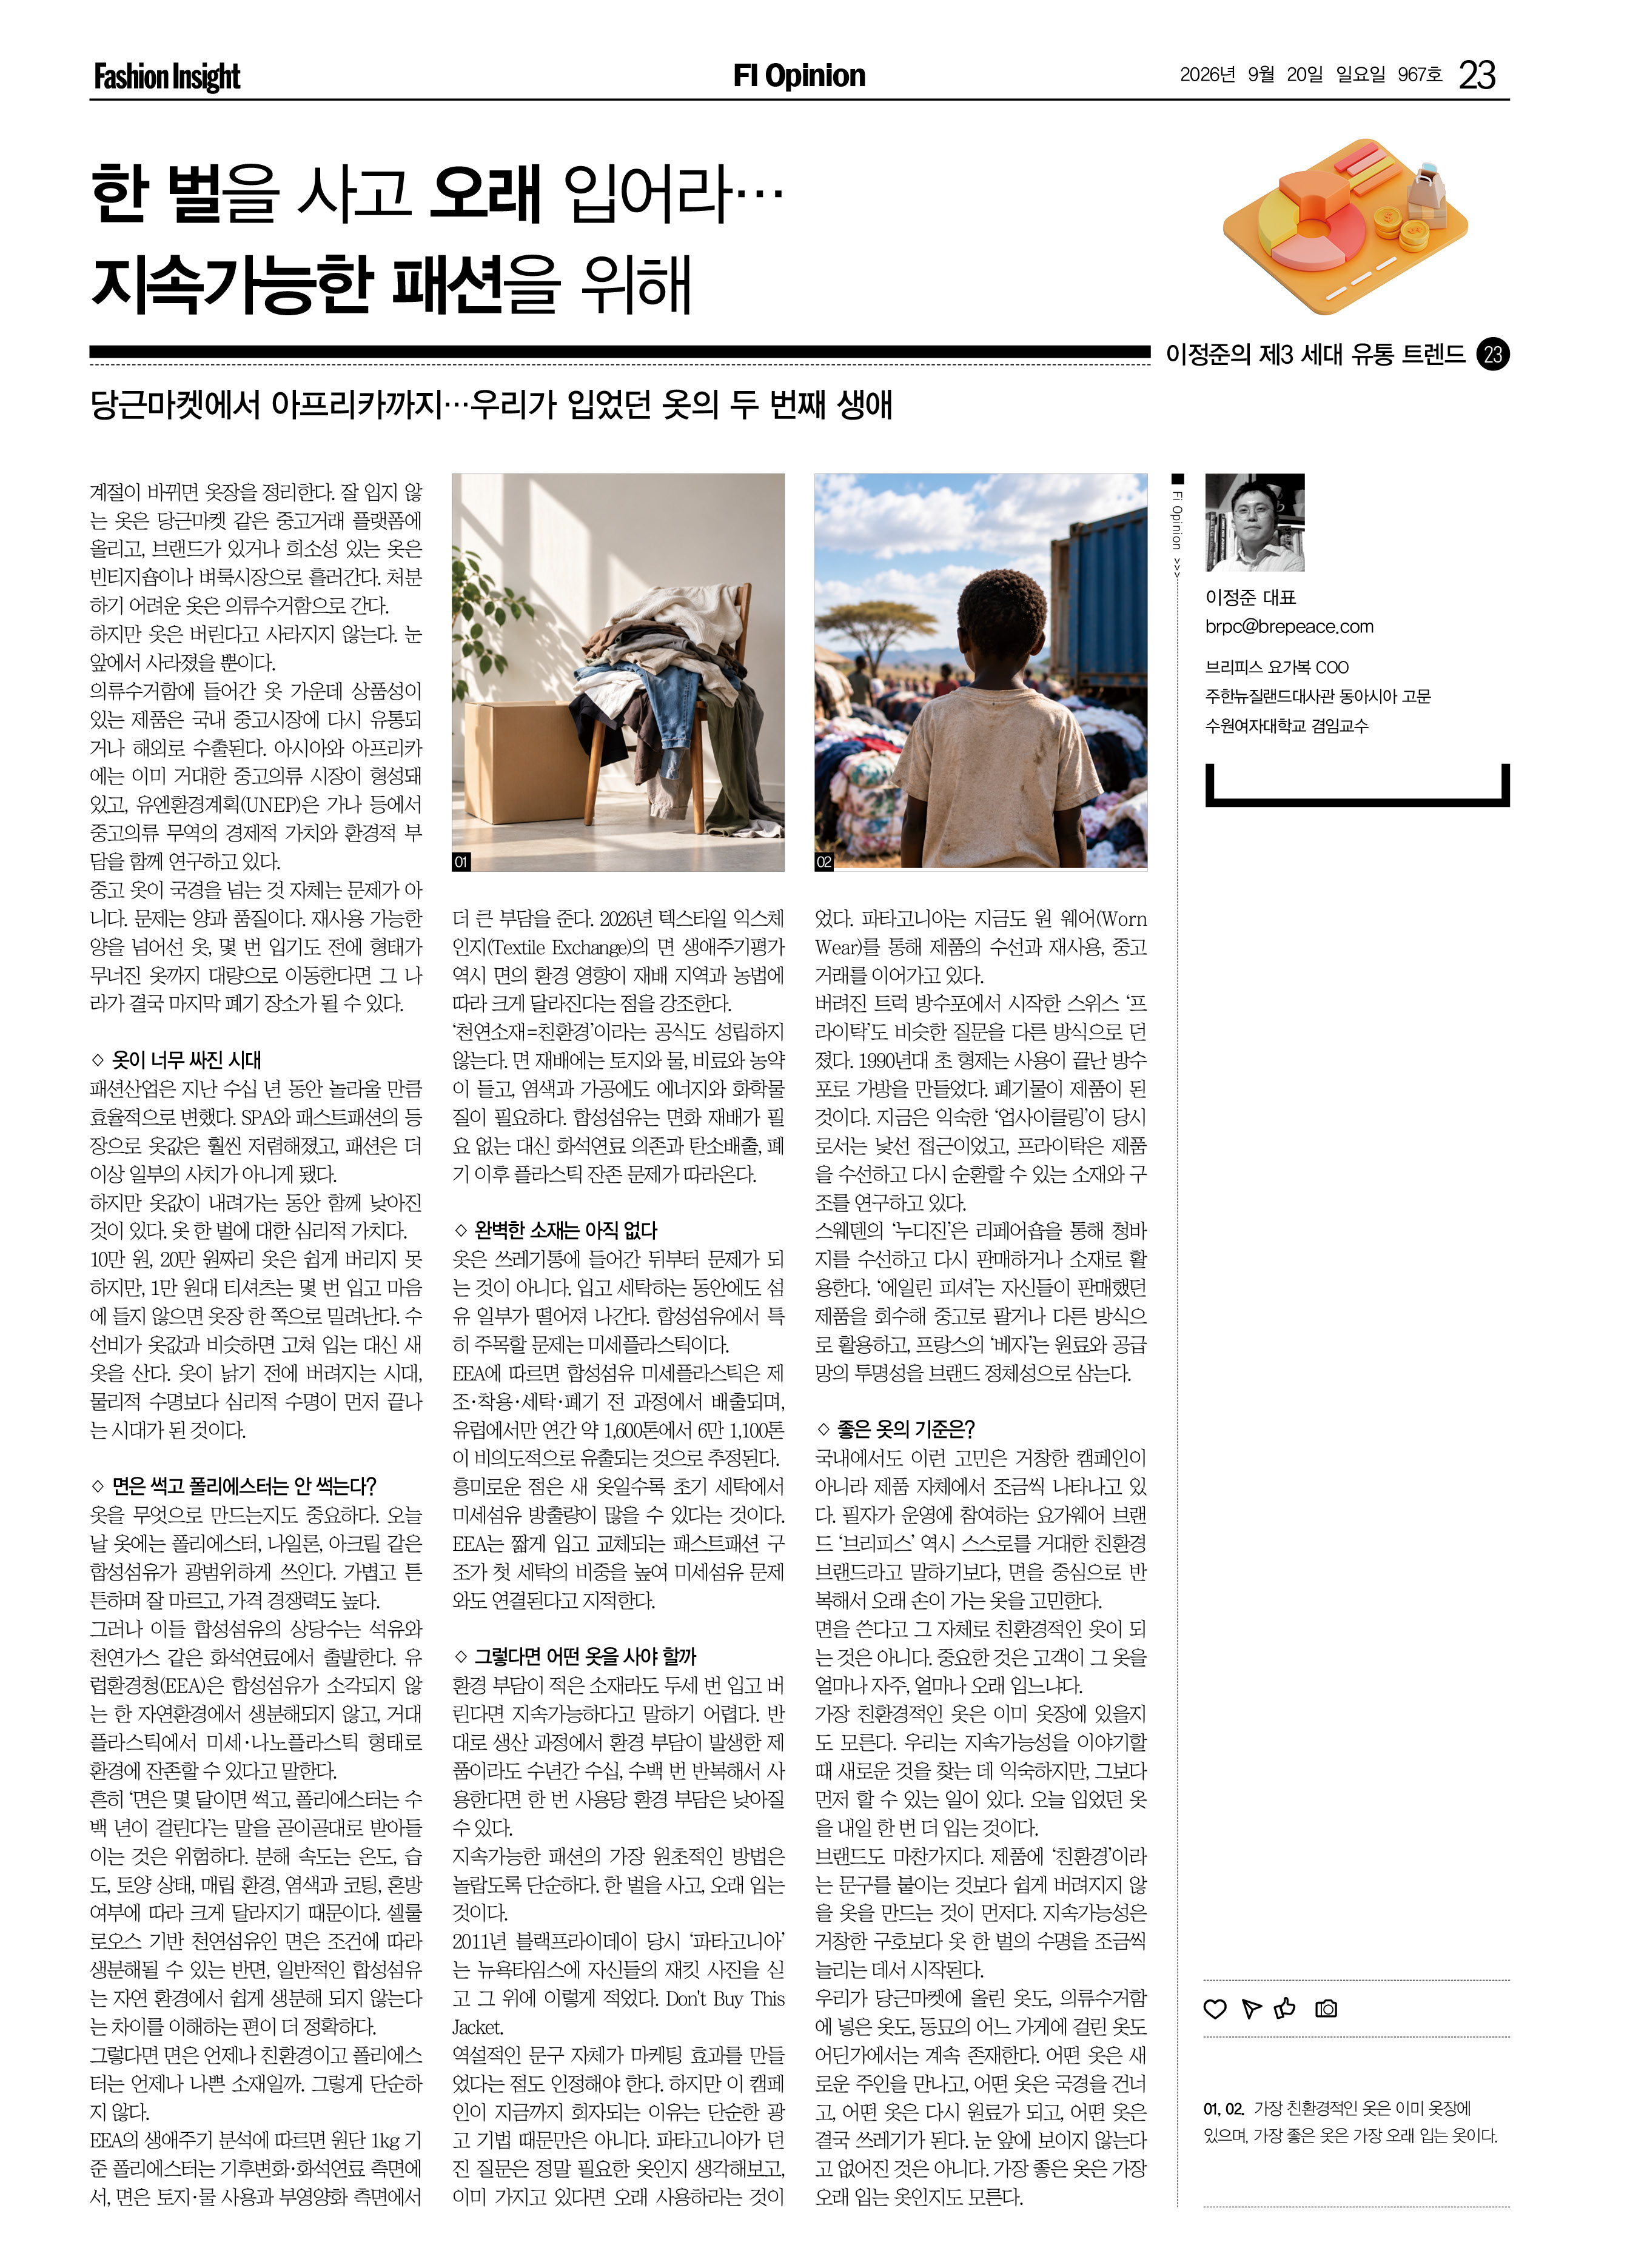
던스트도 온라인을 기반으로 중국 시장에 안착했다. LF 자회사 씨티닷츠가 전개하는 던스트는 2024년 상반기 상하이에 법인을 설립하고 티몰글로벌, 도우인샵, 샤오홍슈샵 등 현지 플랫폼을 중심으로 사업을 확대했다. 중국 사업을 본격화한 지 약 1년 만에 티몰 여성의류 카테고리 상위 1%, 해외 여성 브랜드 20위권에 진입했으며, 이후 상하이 팝업스토어를 열며 온라인에서 쌓은 브랜드 인지도를 오프라인으로 확장했다.
 |
|---|
| 던스트는 2024년 상반기 상하이에 법인을 설립하고 현지 플랫폼을 중심으로 사업을 확대해가고있다. |
샤오홍슈 바이럴, 오프라인 유통으로 연결
플랫폼을 활용하는 것과 달리 소비자의 자발적인 콘텐츠 확산을 통해 중국 시장에서 존재감을 키우는 브랜드도 있다.
하고하우스의 르셉템버(LE17SEPTEMBRE)는 별도의 대규모 현지 마케팅 없이 샤오홍슈를 중심으로 방문 후기와 착장 콘텐츠가 확산되며 중국 소비자에게 이름을 알렸다. 올 2월 문을 연 한남 플래그십 스토어의 외국인 매출 비중은 3월 약 36%에서 4월 약 50%로 높아졌고, 외국인 고객 가운데 중국인 비중도 같은 기간 약 51%에서 63%로 상승했다. 전체 매출에서 중국인 고객이 차지하는 비중 역시 18%에서 30%로 늘었다.
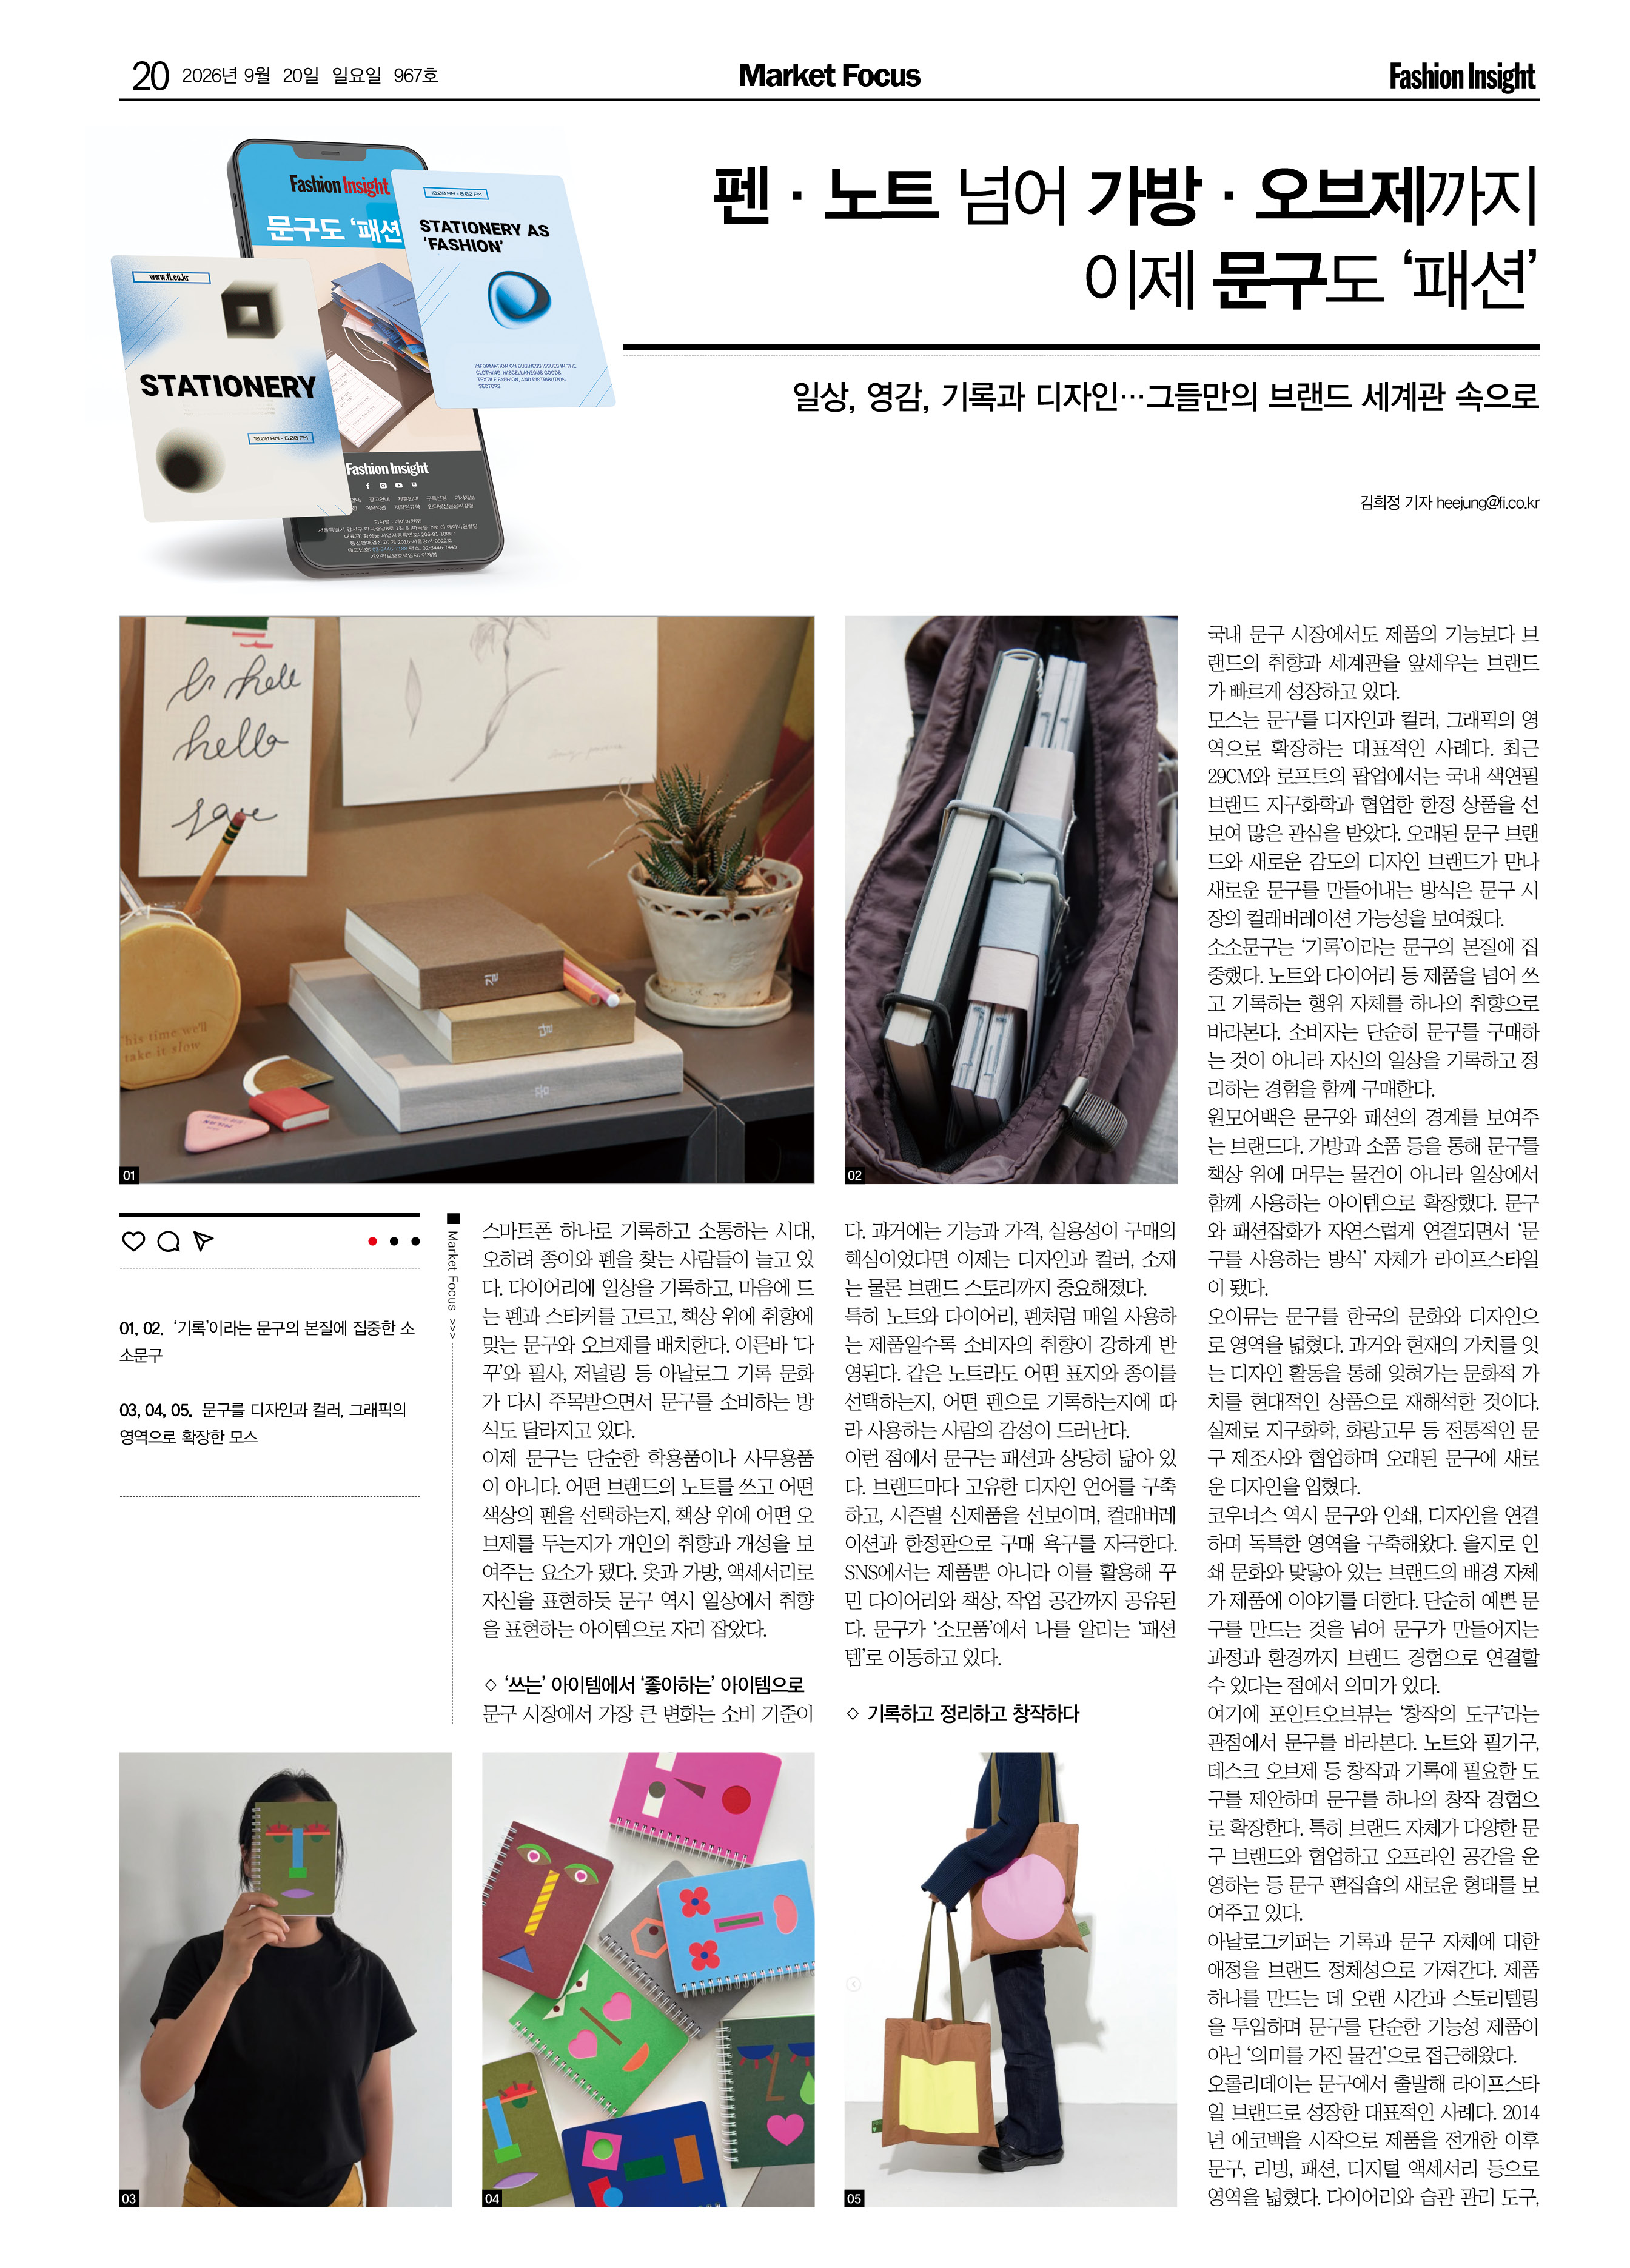
중국인 고객의 유입이 늘면서 중화권 유통망도 확대됐다. 르셉템버는 중국과 홍콩 주요 리테일 채널에서 바잉을 이어가는 동시에 중국 대형 쇼핑몰 아우라(AURA), 편집숍 룩나우(LOOKNOW) 등 신규 채널에도 입점했다. 이에 따라 2026 프리폴·가을겨울 시즌 중화권 입점 점포 수는 전년 시즌 대비 약 40% 증가했으며, 2026 가을겨울 시즌 중화권 홀세일 주문 금액도 직전 봄여름 시즌 대비 75% 늘었다. 이 가운데 약 16%는 신규 바이어가 차지했다.
온라인에서 형성된 관심이 현지 유통망 확대로 이어지면서, 국내 매장 역시 중국 소비자와 브랜드를 연결하는 거점으로 역할이 확대되고 있다. 르셉템버는 한남 플래그십을 중화권 고객과 직접 소통하는 글로벌 거점으로 활용하고 중국 소비자를 위한 콘텐츠와 인플루언서 협업 등을 강화할 계획이다.
 |
|---|
| 르셉템버는 중국과 홍콩 주요 리테일 채널에서 바잉을 이어가는 동시에 중국 대형 쇼핑몰 등 신규 채널에도 입점했다. |
현지 브랜드·IP협업으로 소비자 접점 확대
현지 브랜드나 글로벌 IP와 협업해 중국 소비자의 일상 속으로 자연스럽게 들어가는 전략도 확산되고 있다.
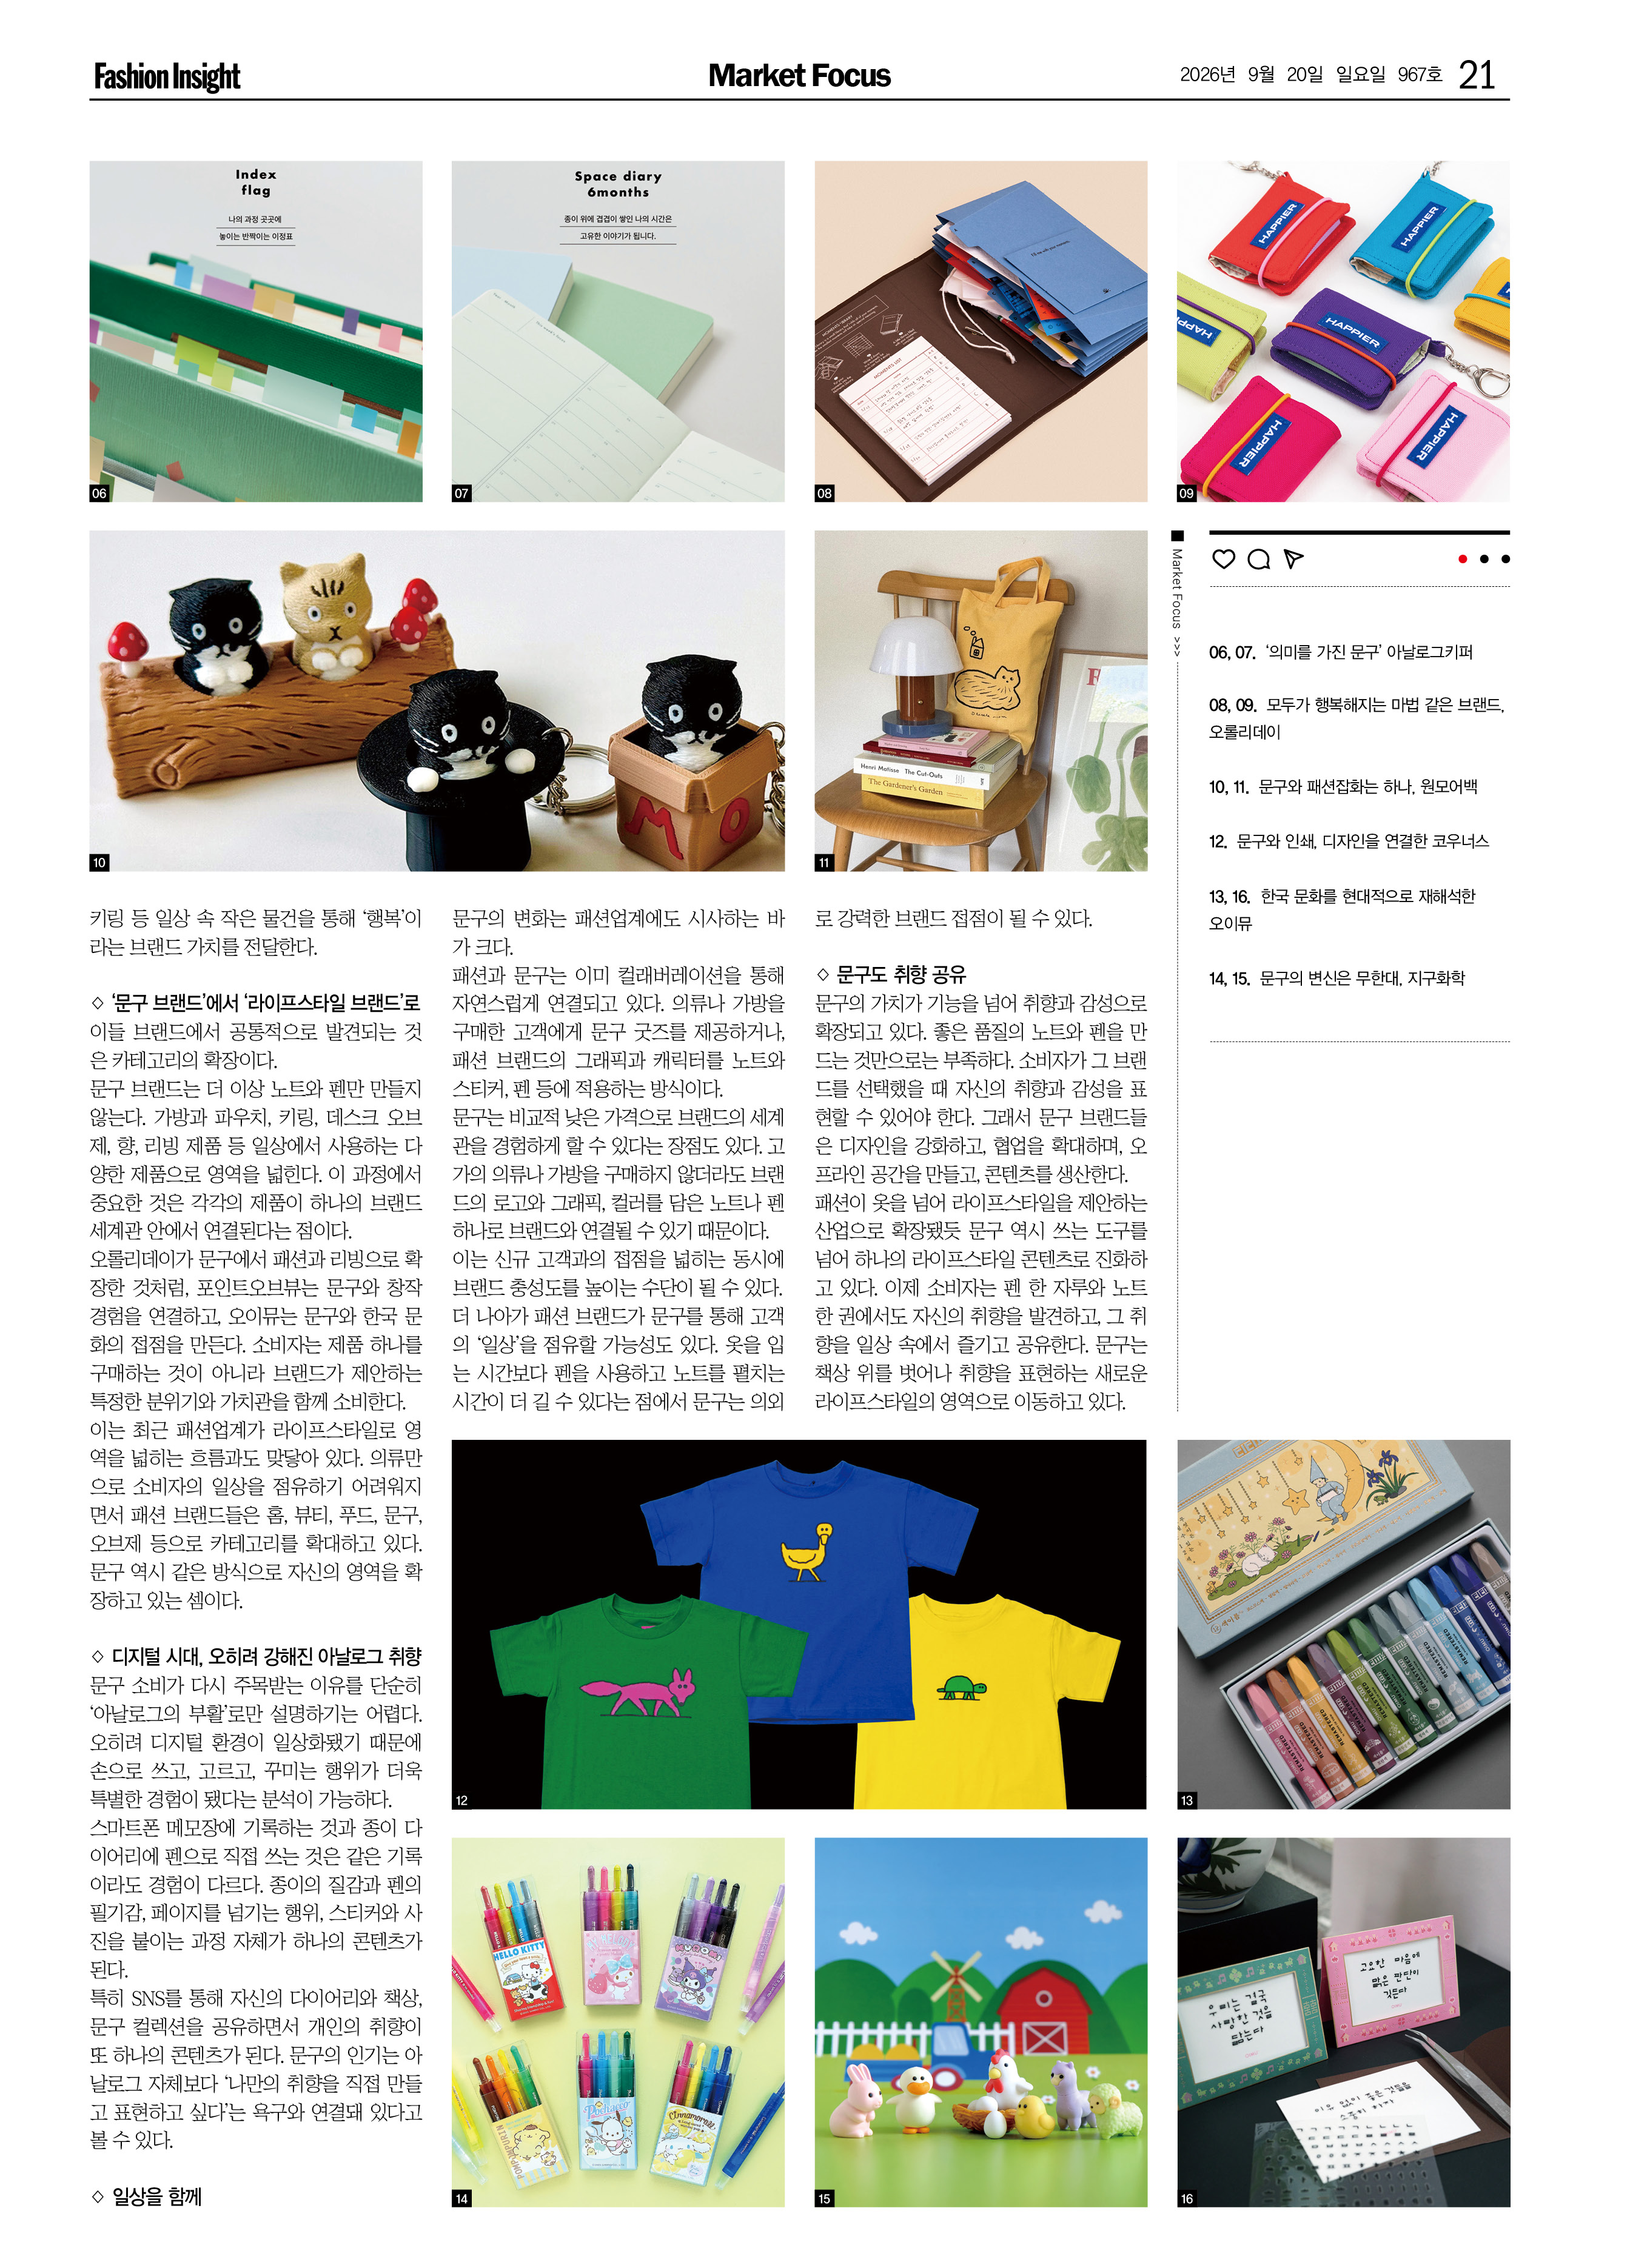
미스토홀딩스가 중국에서 전개하는 레스트앤레크레이션(Rest&Recreation)은 중국 스페셜티 커피 브랜드 매너커피(MANNER Coffee)와 ‘Rest With Manner’ 캠페인을 진행했다. 상하이 시안 드림센터점과 쑤저우 믹스월드점 등 주요 매장을 테마형 공간으로 꾸며 패션과 커피를 결합한 브랜드 경험을 제공했다.
레이브(RAIVE)는 글로벌 캐릭터 IP 헬로키티와 협업해 ‘헬로키티 락 스타’ 콘셉트의 캡슐 컬렉션을 선보이며 중화권 주요 소비 시즌인 ’520’을 겨냥했다.
이 같은 협업은 단순히 협업 제품을 판매하는 데 그치지 않고, 현지 소비자가 익숙한 브랜드와 공간, 문화를 매개로 패션 브랜드를 경험하게 한다는 데 의미가 있다. 특히 이미 팬덤을 확보한 로컬 브랜드나 글로벌 IP를 활용하면 자체적으로 인지도를 쌓는 데 필요한 시간과 비용을 줄이면서 소비자 접점을 넓힐 수 있다.
미스토홀딩스는 레스트앤레크레이션과 레이브 외에도 마뗑킴, 마리떼 프랑소와 저버 등의 중화권 사업을 함께 운영하며 콘텐츠 제작과 왕홍, 라이브 커머스 등을 연계하는 통합 마케팅 등 브랜드별로 다른 현지화 전략을 전개하고 있다.
 |
|---|
| 레스트앤레크레이션은 중국 스페셜티 커피 브랜드 매너커피와 ‘Rest With Manner’ 캠페인을 진행했다. |
JV로 생산·유통까지 현지화
중국 시장에서 보다 공격적으로 사업을 확대하는 브랜드는 현지 파트너와 합작법인을 설립하고 생산과 유통을 함께 관리하는 구조를 택하고 있다.
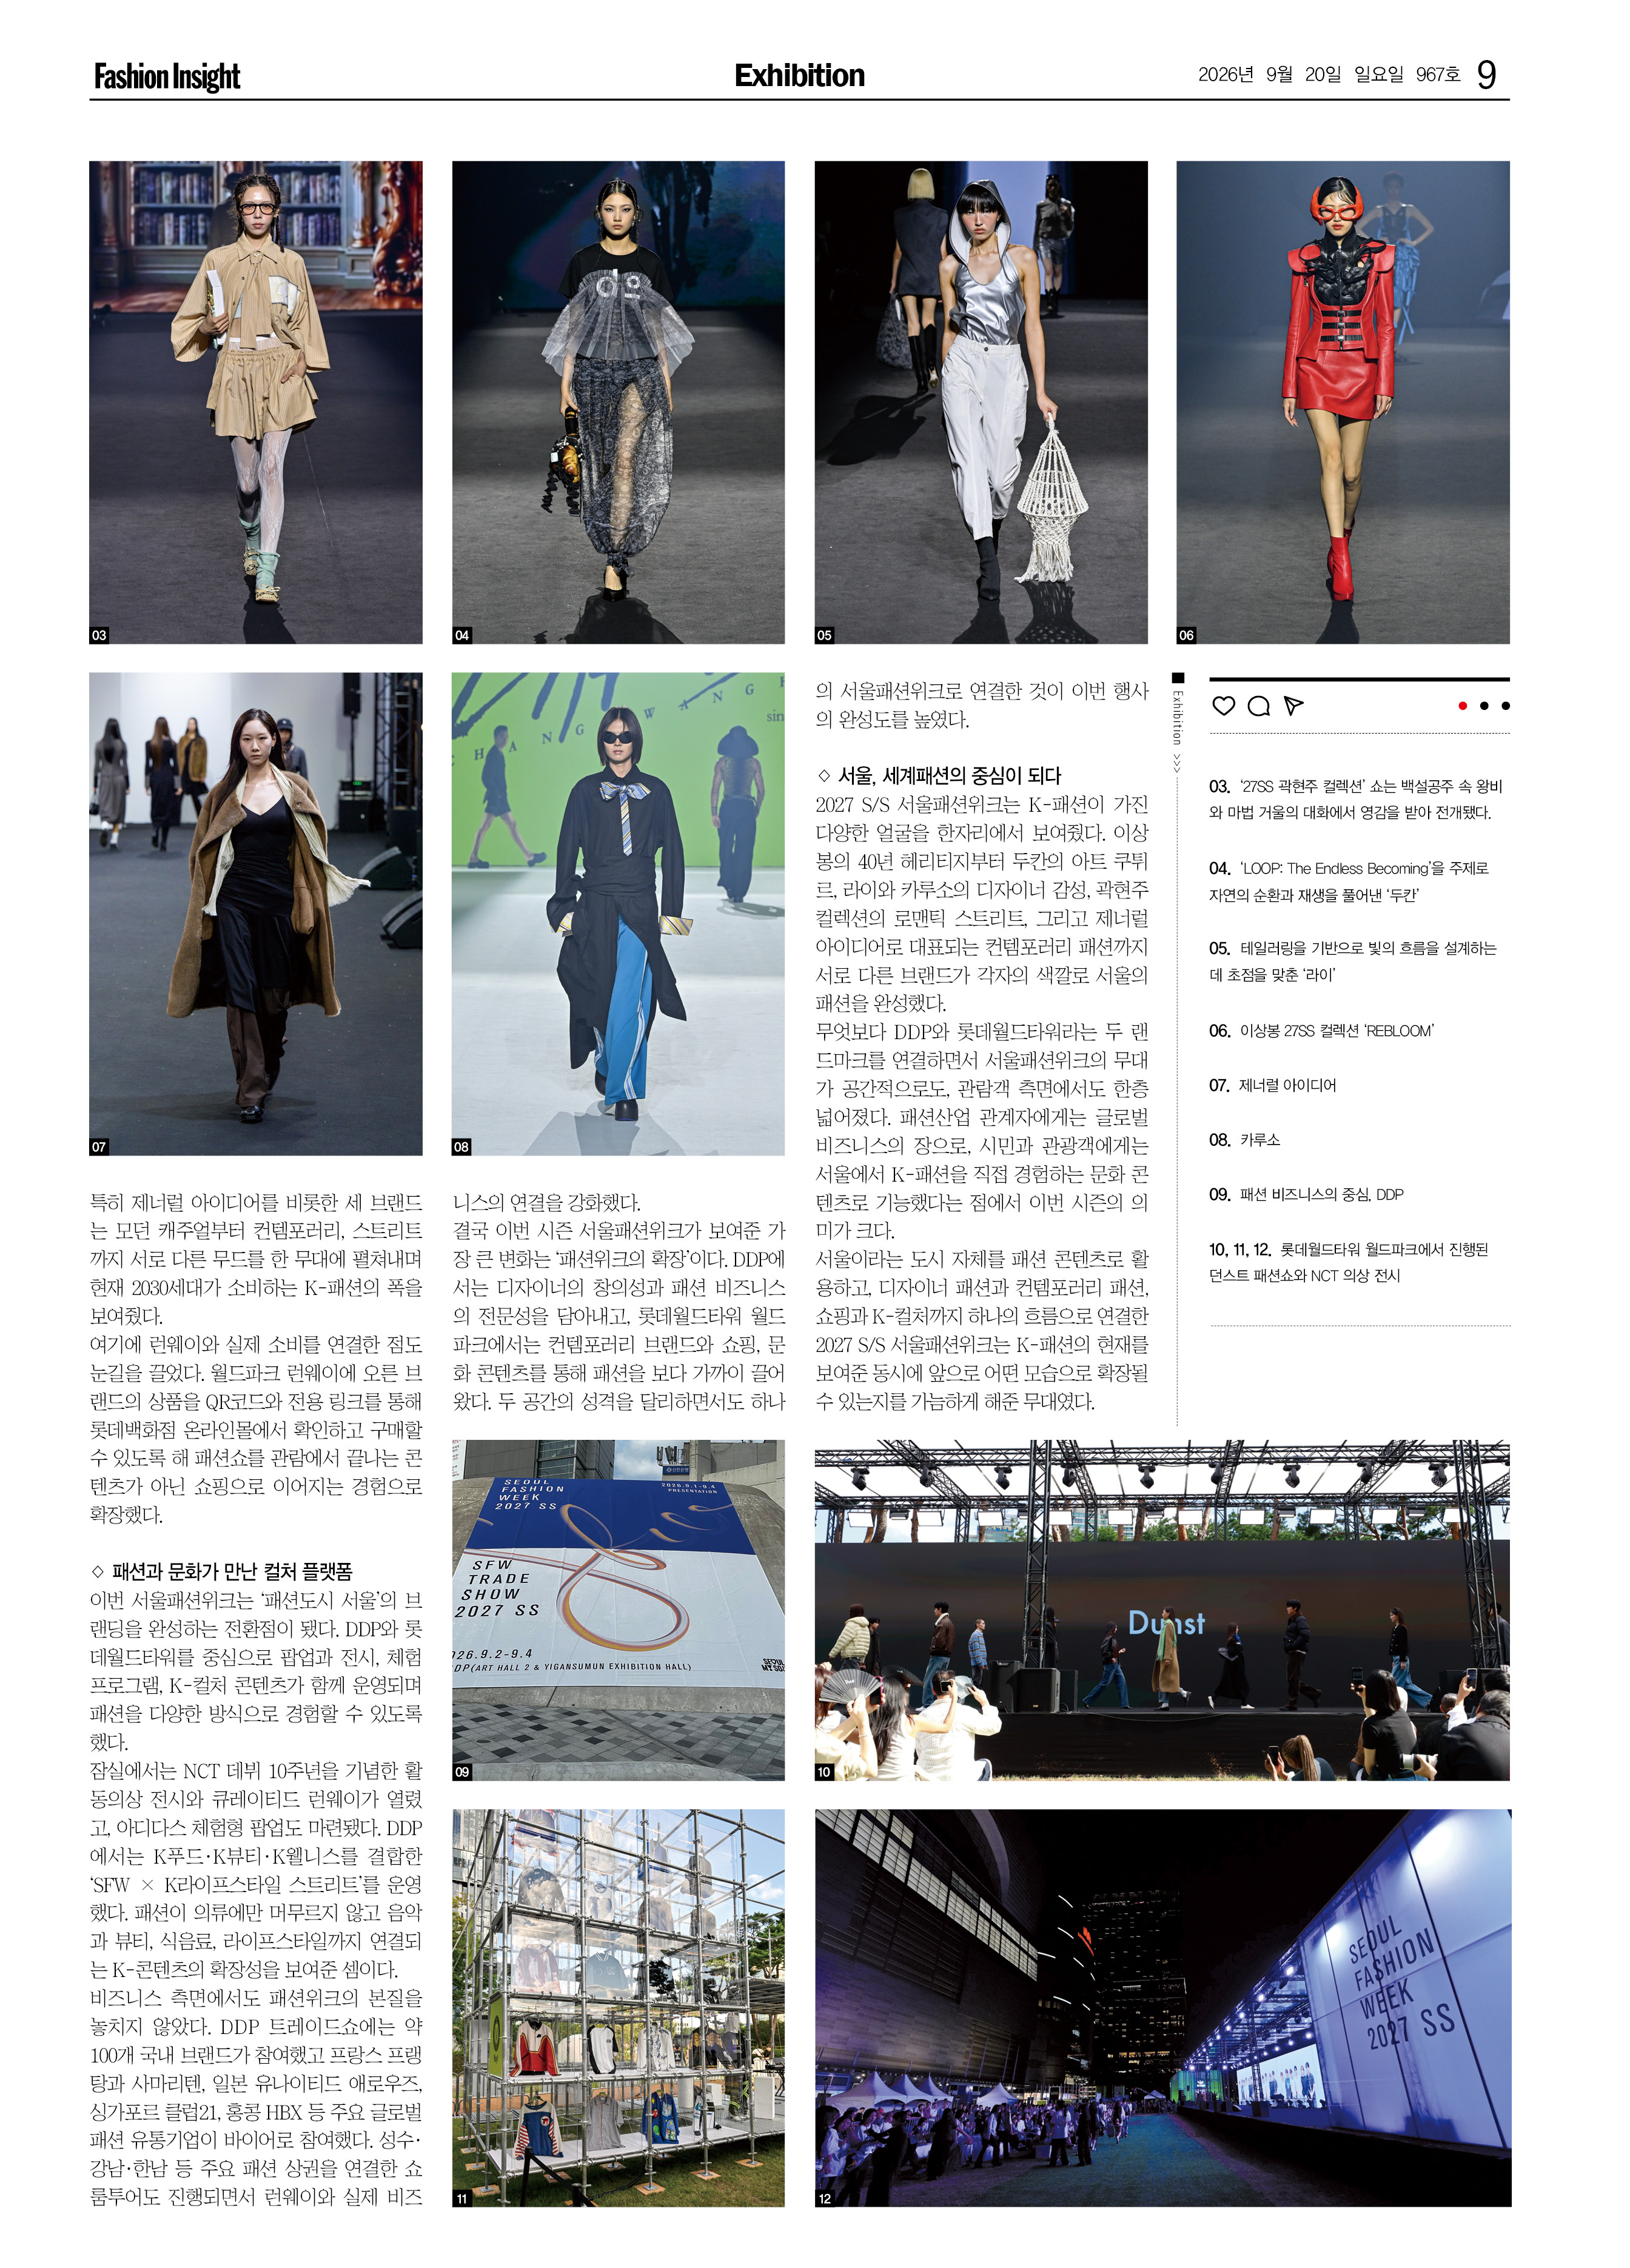
그로브(GROVE)는 현지 기업과의 JV(Joint Venture, 합작법인·합작투자회사)를 기반으로 중국 사업을 확대하고 있다. 지난해 중국 주요 도시에서 오프라인 매장 출점을 본격화한 이후 베이징과 상하이 등 핵심 상권으로 매장을 확대했으며, 현재 중국 전역에서 26개 매장을 운영하고 있다. 연내 50개까지 매장을 확대한다는 계획이다.
2026년에는 한국 250억 원, 중국 550억 원 등 총 800억 원 규모의 매출을 목표로 하고 있다. 또한 글로벌 K팝 아티스트 나연을 브랜드 앰버서더로 기용하는 등 중국을 포함한 아시아 시장에서 브랜드 인지도를 높이기 위한 브랜딩도 병행하고 있다.
 |
|---|
| 그로브, 글로벌 앰배서더 ‘나연’ |
주변 중화권 시장에서 먼저 가능성 검증
중국 본토에 곧바로 진입하지 않고 대만이나 홍콩 등 중화권 시장에서 먼저 소비자 반응을 확인하는 방식도 있다. 본토 진출에 앞서 아시아 시장에서 브랜드 경쟁력을 검증하고 리스크를 낮추는 전략이다.
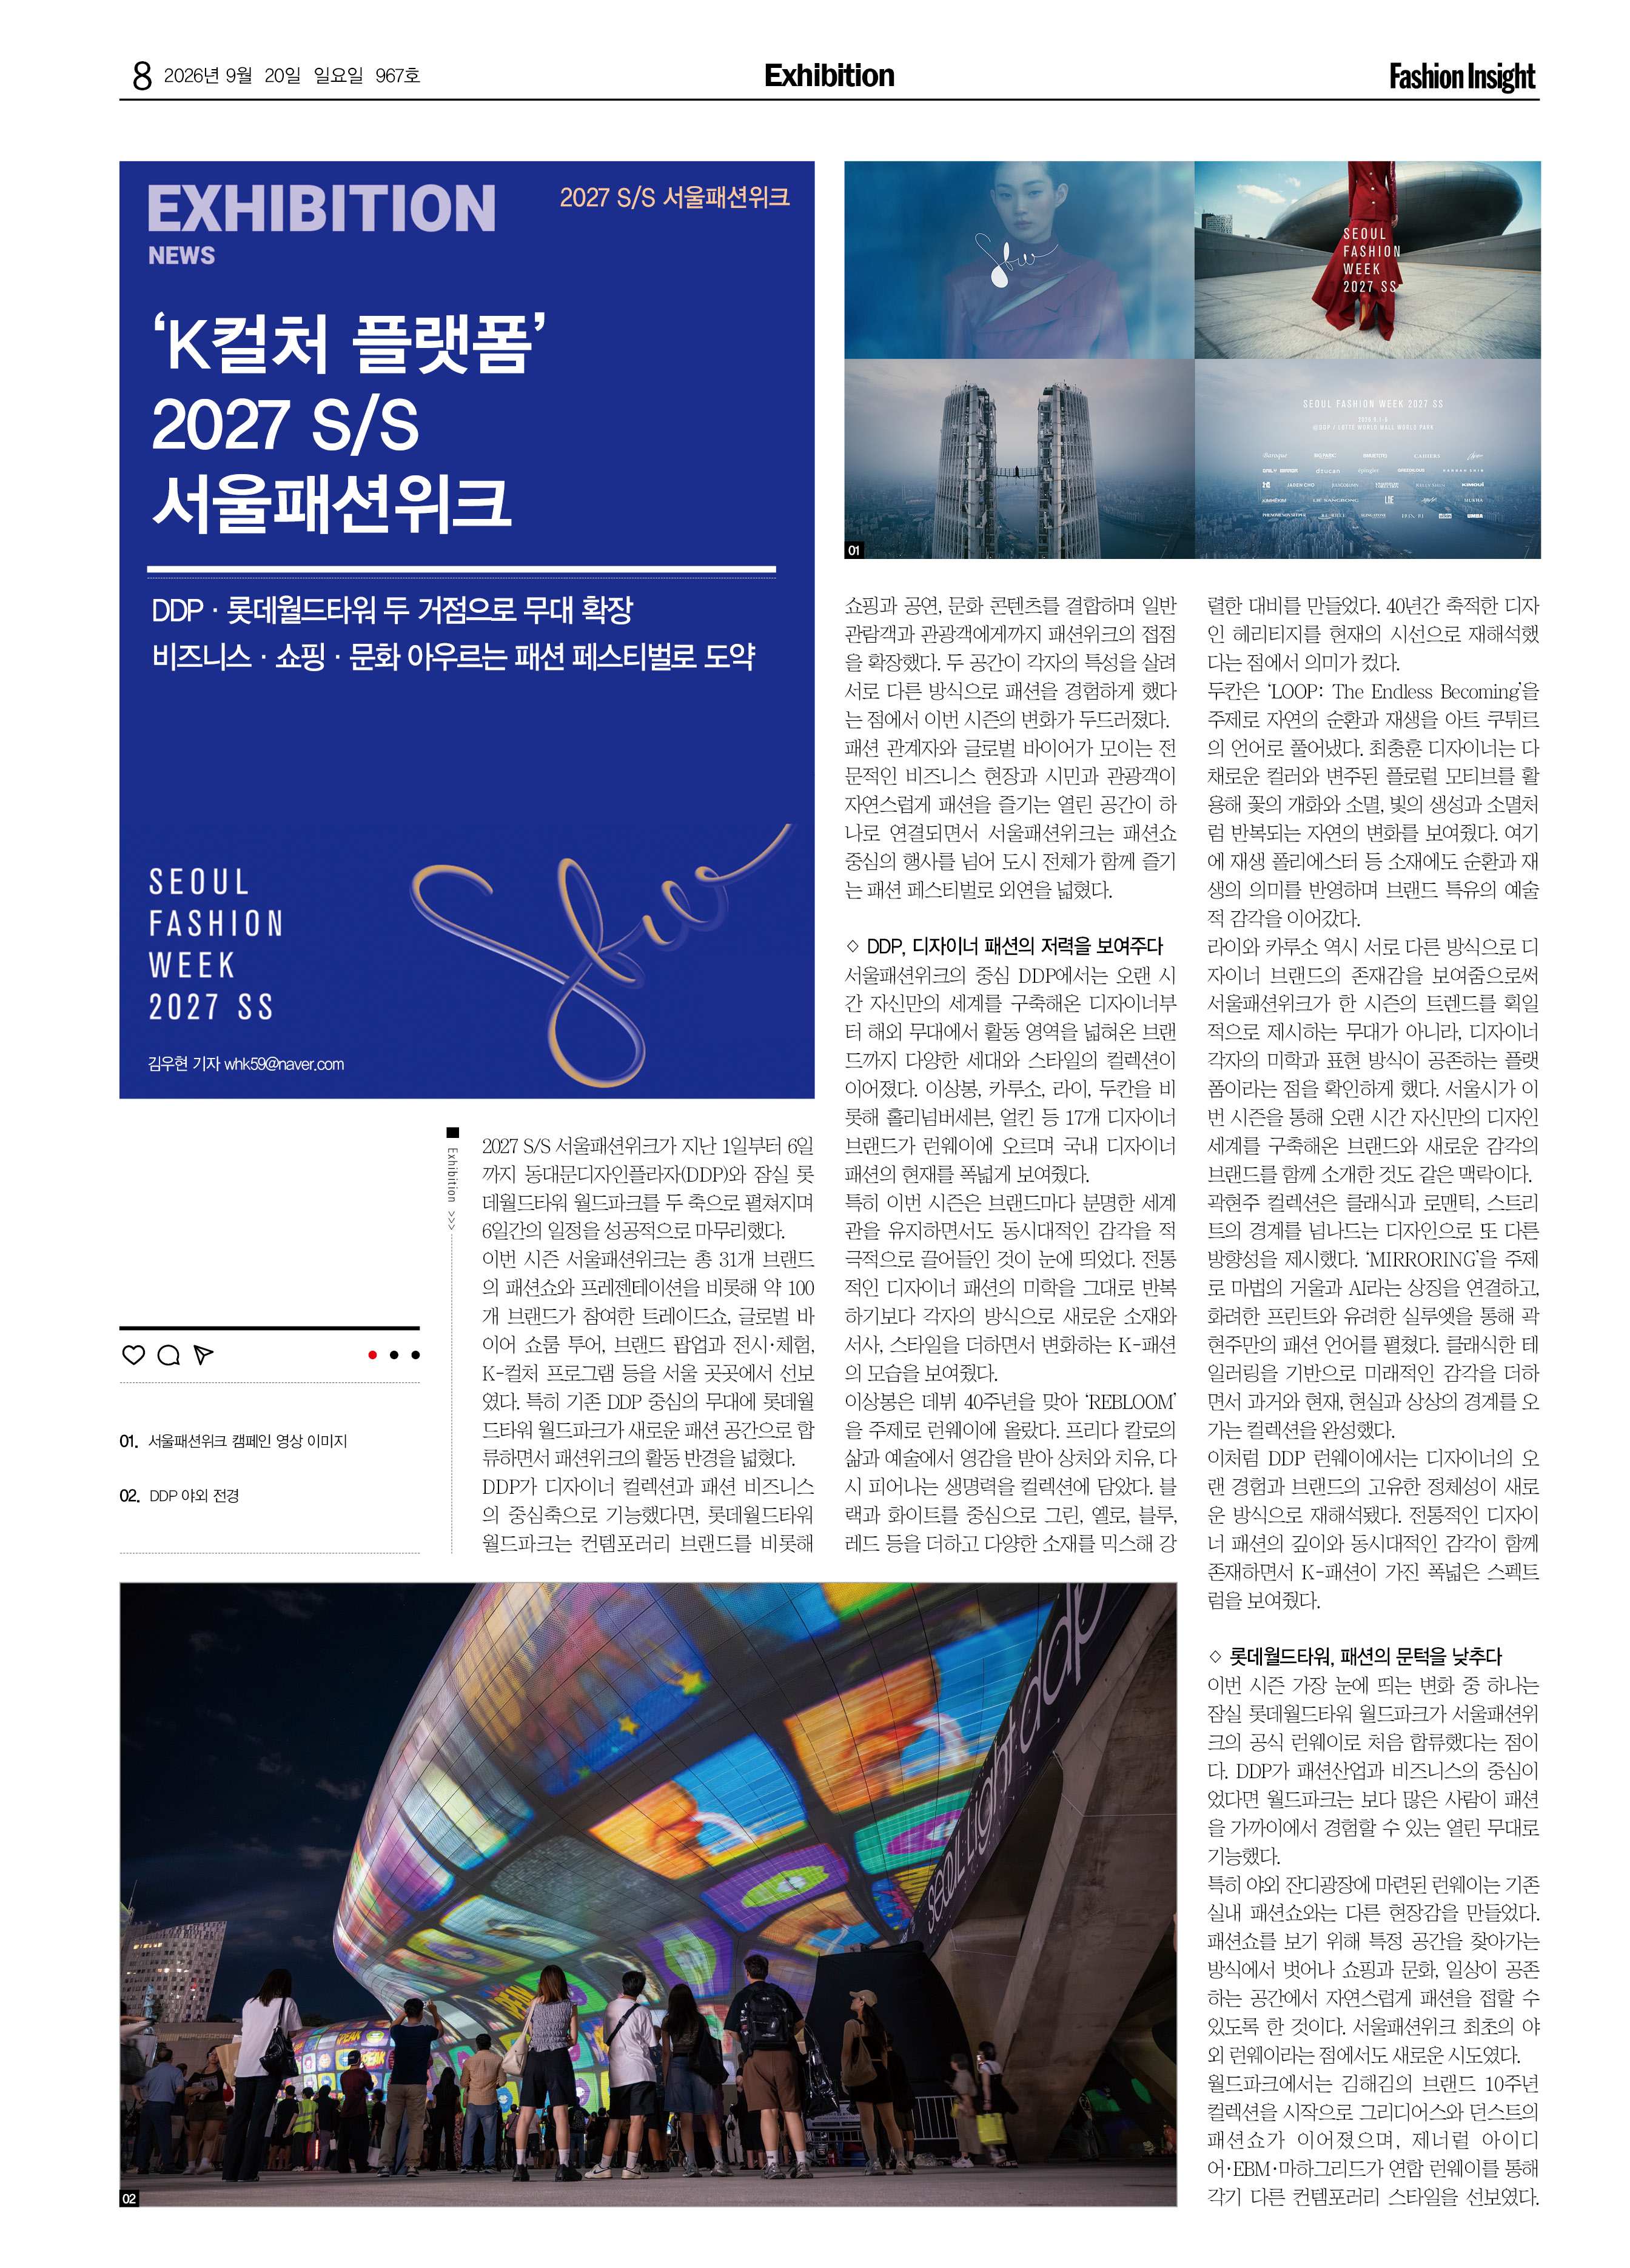
하고하우스의 라이프스타일 브랜드 드파운드(depound)는 지난 6월 12일부터 18일까지 대만 타이중 신광 미츠코시 백화점에서 첫 팝업스토어를 운영했다. 이번 팝업은 목표 대비 120% 이상의 매출을 달성했으며, 한정 상품 일부가 조기 품절되는 등 현지 소비자의 반응을 확인했다.
드파운드는 이번 대만 팝업을 통해 확보한 현지 반응을 바탕으로 추가 팝업을 검토하는 등 아시아 주요 시장으로 글로벌 사업을 확대한다는 계획이다. 중국 본토에 앞서 주변 시장에서 브랜드 경쟁력을 확인하는 단계적 진출 전략인 셈이다.
 |
|---|
| 드파운드는 아시아 주요 시장으로 글로벌 사업을 확대한다는 계획이다. |
중국 진출도 ‘맞춤 전략’ 시대
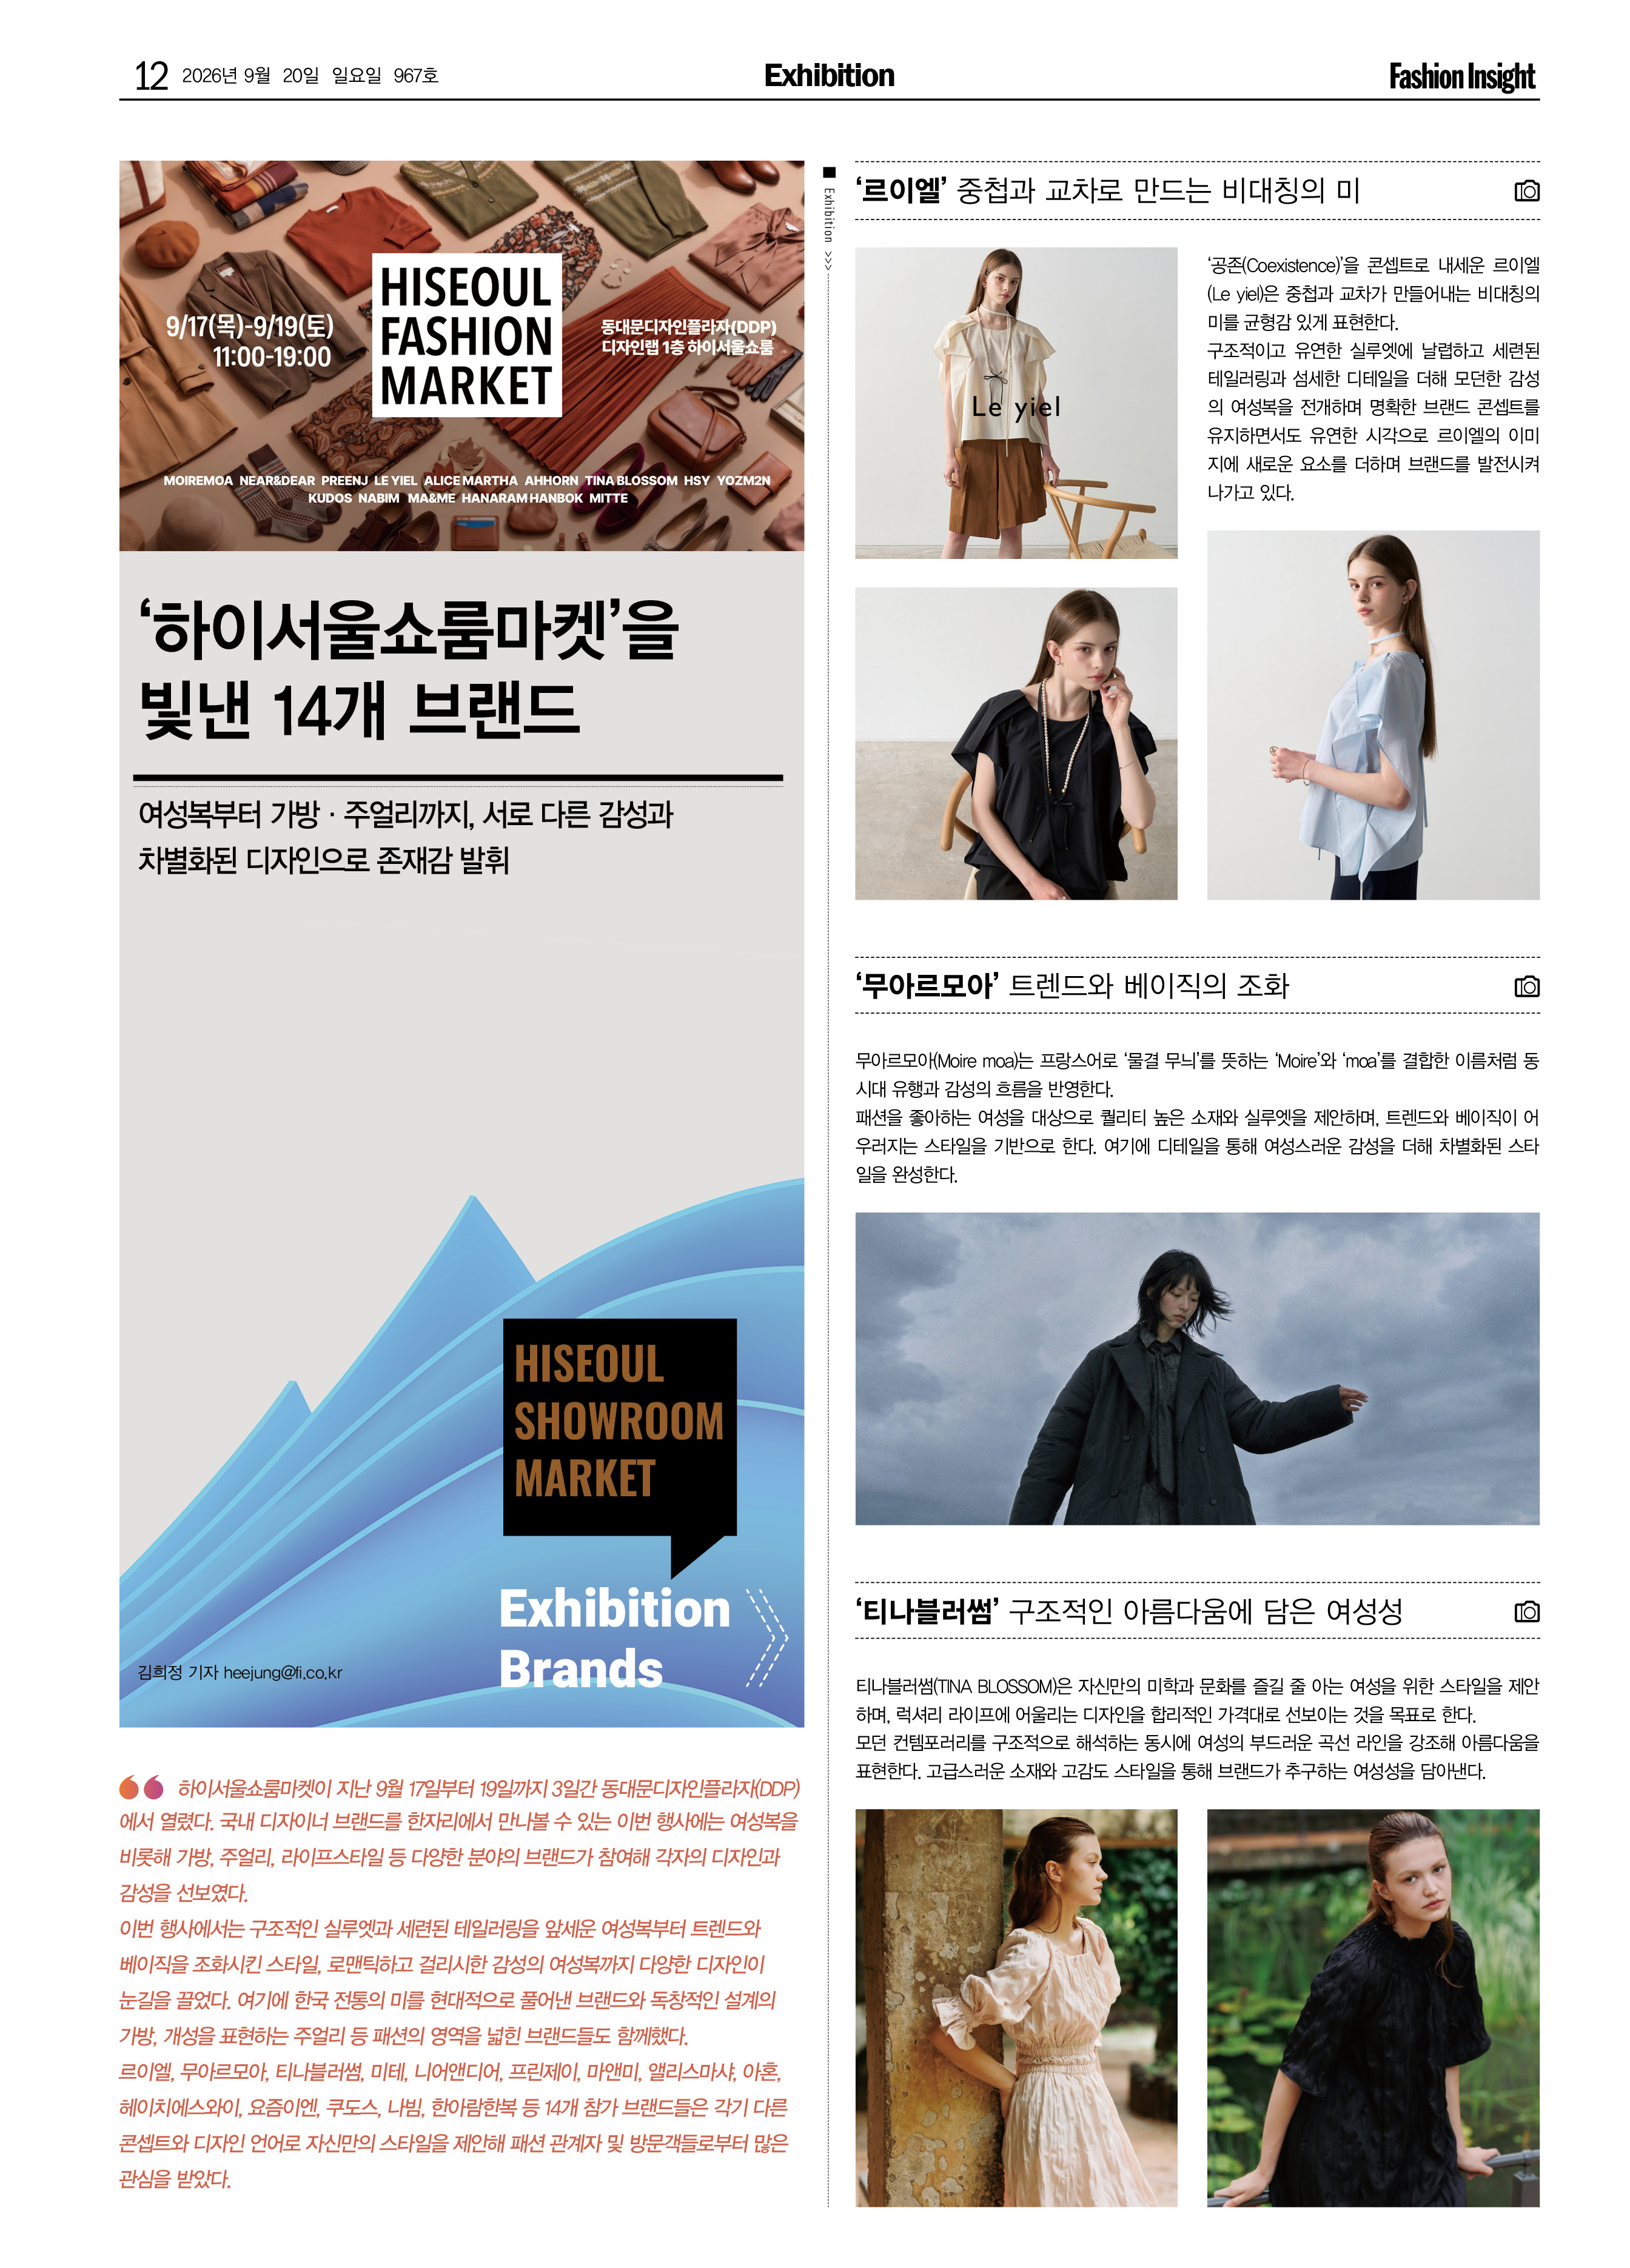
국내 패션 브랜드의 중국 진출 방식이 현지 총판이나 백화점 입점 중심에서 벗어나고 있다. 샤오홍슈에서 소비자의 자발적인 콘텐츠를 통해 인지도를 쌓는 브랜드가 있는가 하면, 플랫폼을 통해 시장성을 확인한 뒤 오프라인으로 확장하는 브랜드도 있다. 현지 브랜드와 협업해 팬덤을 확보하거나, 현지 기업과 JV를 설립해 생산과 유통을 직접 관리하는 방식도 등장했다. 대만 등 주변 시장을 먼저 거치는 단계적 접근도 하나의 선택지가 됐다.
진출 방식에 따라 투자 규모와 리스크도 달라진다. 플랫폼 입점이나 협업은 상대적으로 초기 부담이 적지만 브랜드 주도권이나 유통 통제력에 한계가 있을 수 있다. 반면 법인이나 JV를 통한 직접 진출은 초기 투자 부담이 큰 대신 현지 사업에 대한 통제력을 높이고 장기적인 확장 기반을 마련할 수 있다.
결국 중요한 것은 브랜드에 맞는 진입 경로를 찾는 것이다. 이미 국내외에서 팬덤을 확보한 브랜드라면 바이럴과 협업을 활용할 수 있고, 온라인 운영 역량이 강한 브랜드는 플랫폼을 통해 시장성을 먼저 검증할 수 있다. 충분한 자본과 현지 파트너를 확보한 브랜드는 생산과 유통까지 직접 관리하는 방식으로 규모를 키울 수 있다.
아직 중국 사업을 본격화한 지 오래되지 않은 브랜드가 많은 만큼, 앞으로는 단순한 매장 수나 초기 매출보다 각 브랜드가 선택한 진출 방식이 얼마나 지속 가능한 성장으로 이어지는지가 중요한 관전 포인트가 될 전망이다.
 |
|---|
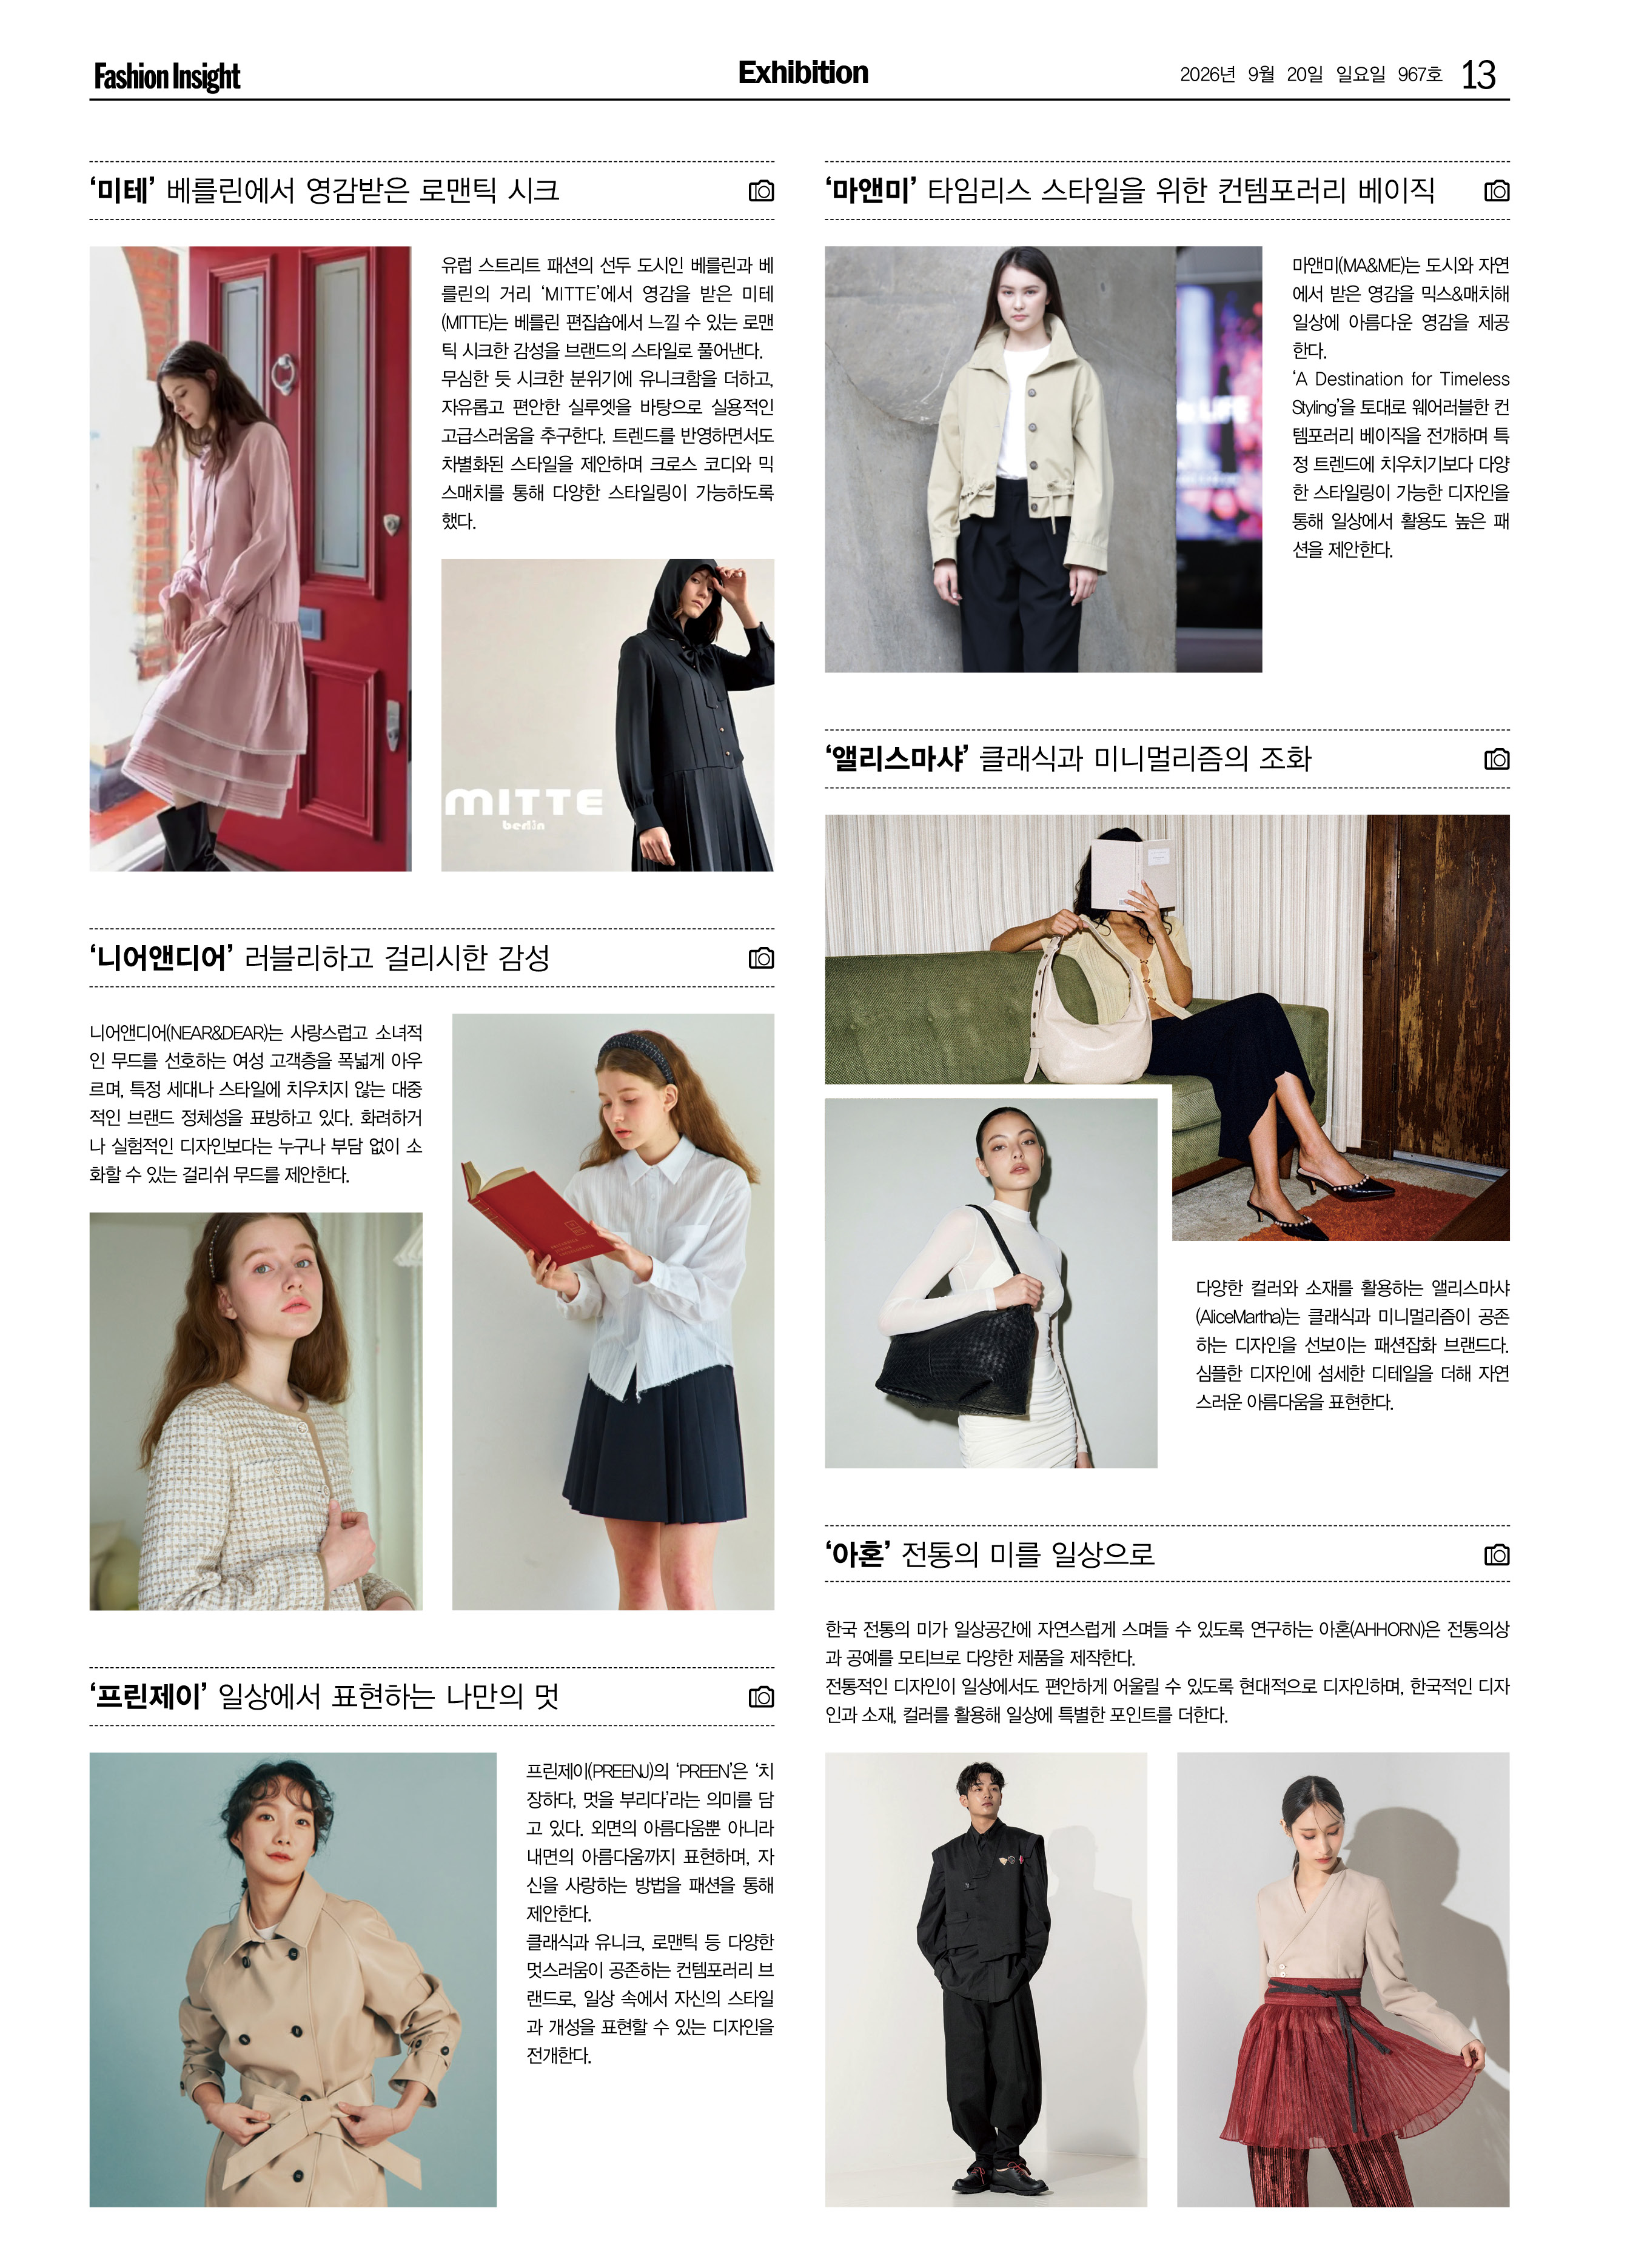
| 국내 무신사 스토어에서 중국 고객에게 높은 호응을 얻고 있는 ‘스컬프터’와 ‘위캔더스’ |
- Copyrights ⓒ 메이비원(주) 패션인사이트, 무단 전재 및 재배포 금지 -