한세엠케이, 6년 연속 적자 경영 고리 끊어야 산다
2025-11-20 김우현 기자 whk59@naver.com
올해도 매출 줄고 적자는 그대로…고강도 경영개선 절실
10월 연결 영업실적 매출 2480억·영업손실 214억 전망
 |
|---|
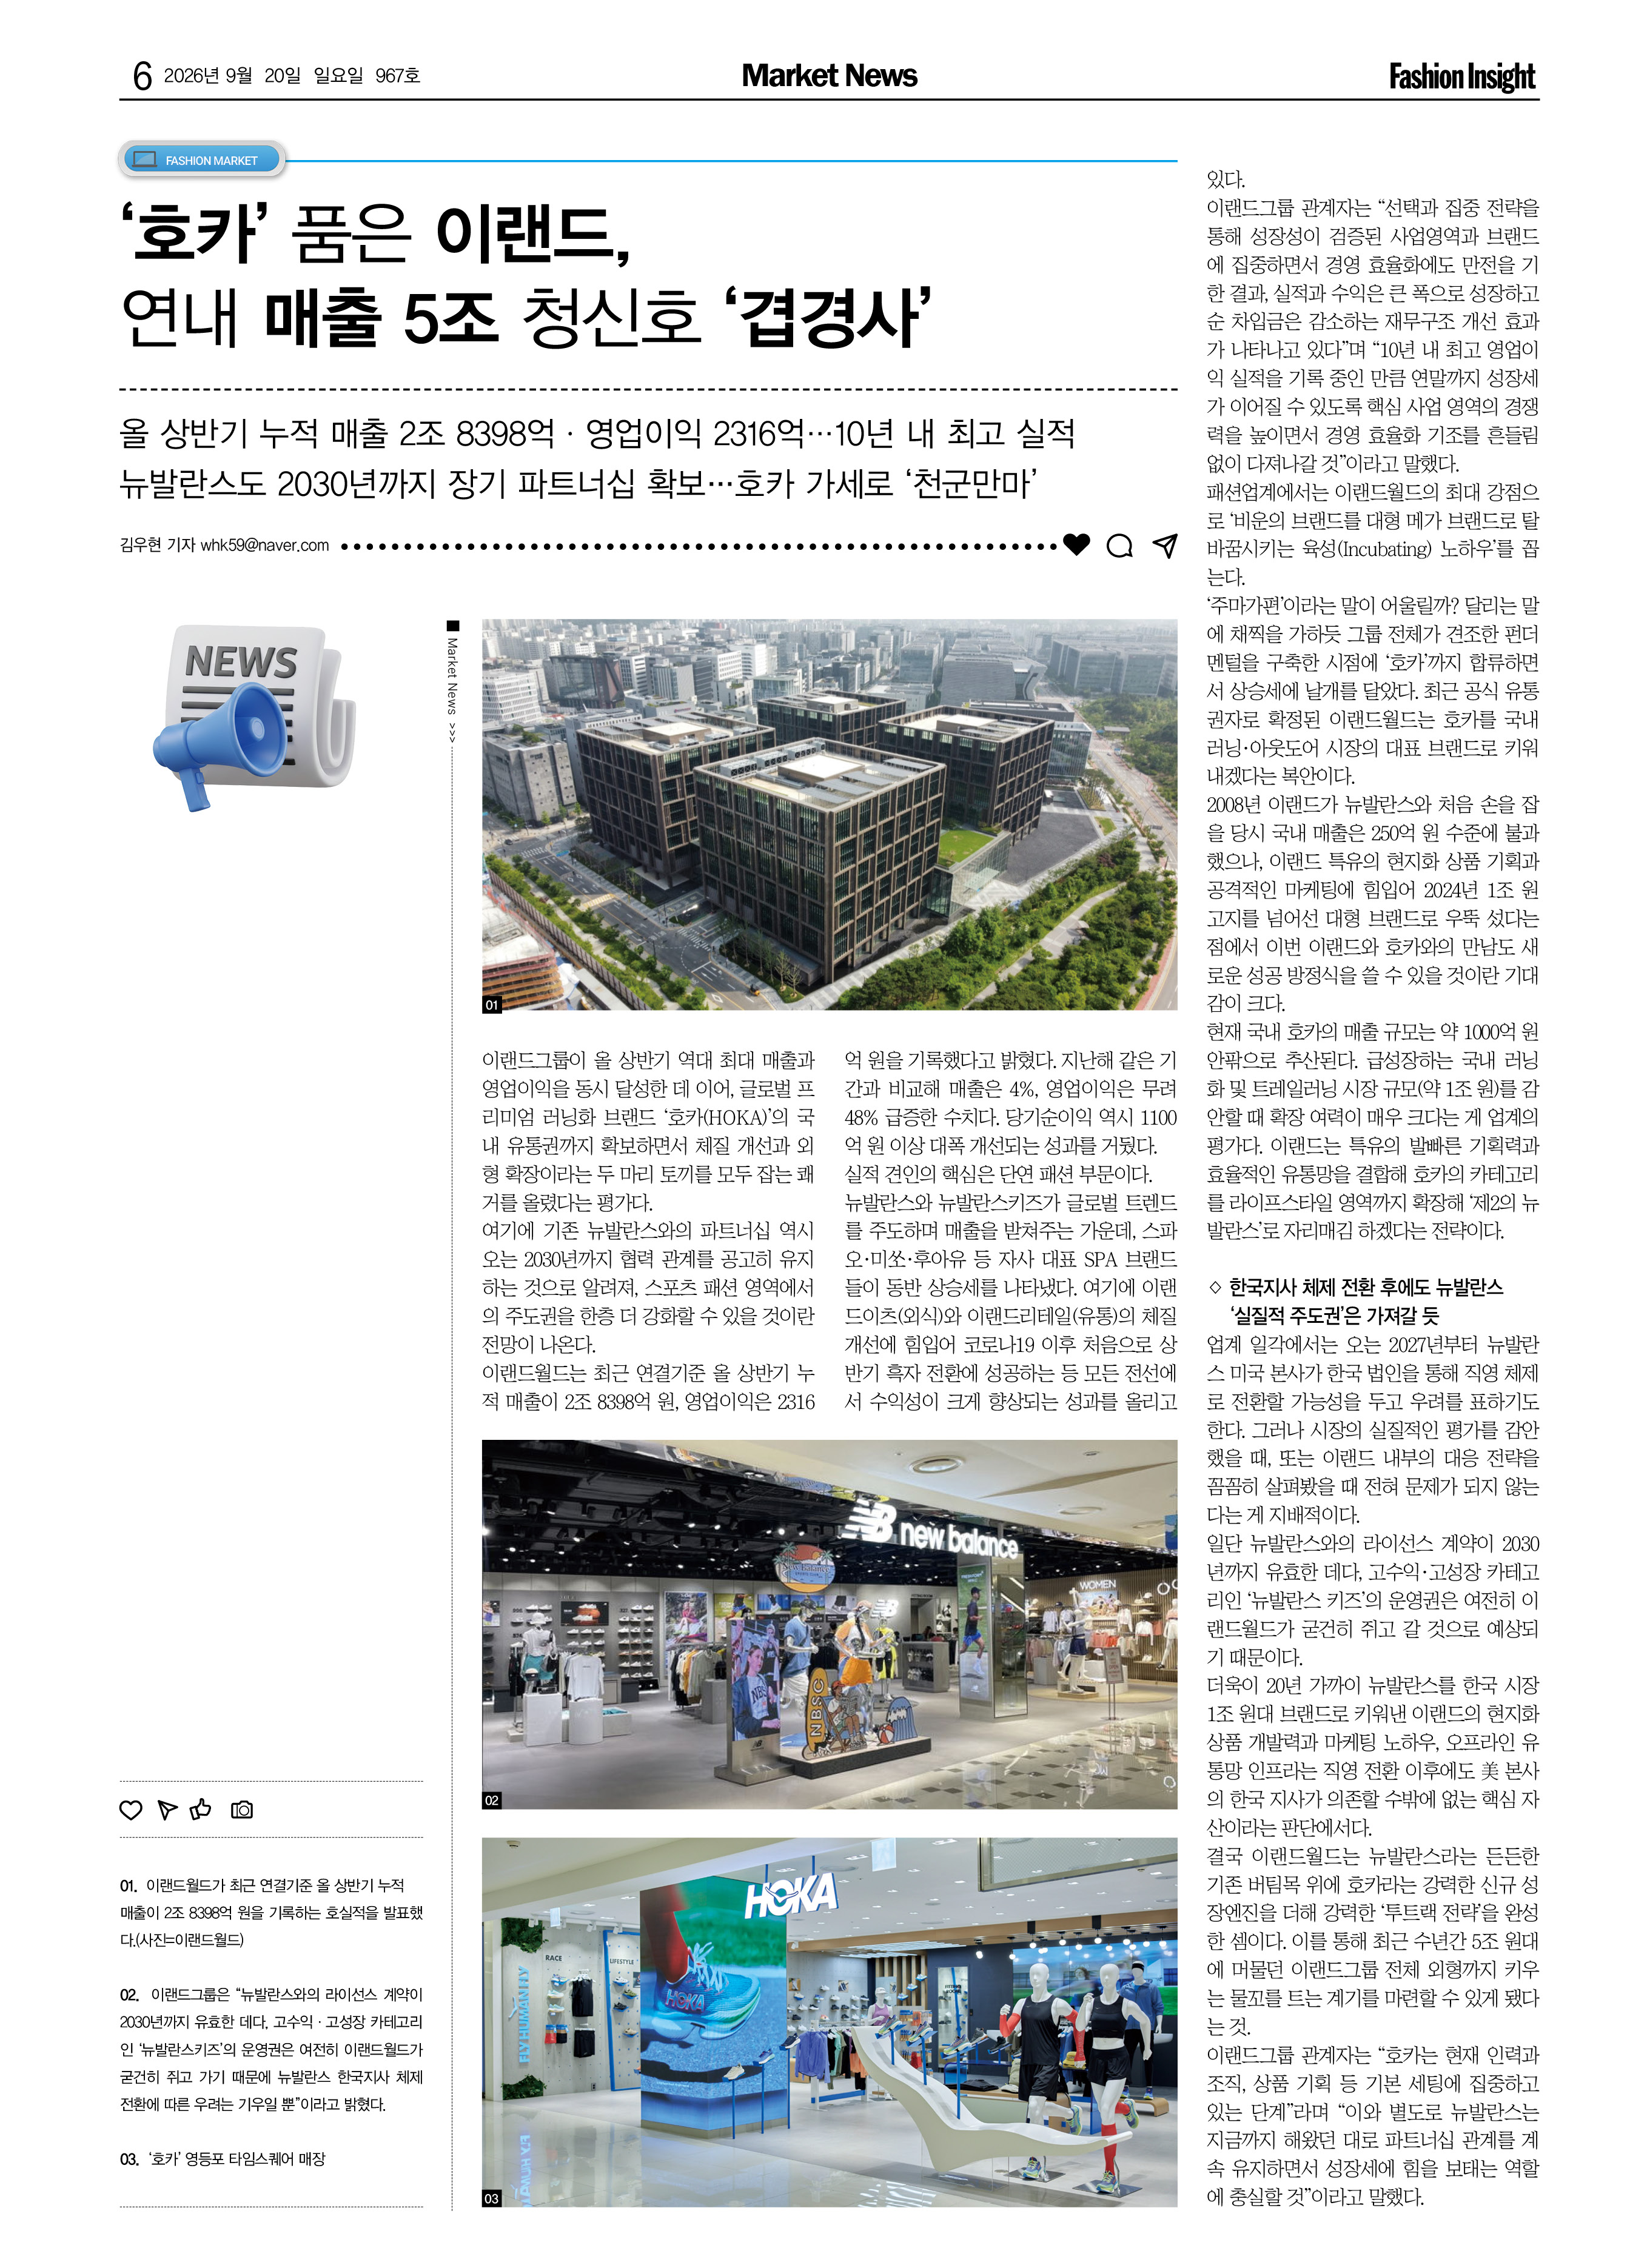
| 한세엠케이가 지난 달 올해 연결 영업실적으로 매출액 2480억원, 영업손실 214억원을 전망한 가운데 이대로라면 올해에도 실적 부진을 면치 못해 7년 연속 영업 적자를 기록할 것으로 예상된다.(사진은 한세엠케이 논현동 사옥 전경) |
한세엠케이(각자 대표 김지원 임동환)가 올해도 실적 부진을 면치 못하고 있다. 매출 확대는 커녕 적자폭도 줄이지 못하면서 재무상황에 빨간불이 켜졌다.
한세엠케이는 지난달 올해 연결 영업실적으로 매출액 2480억원, 영업손실 214억원을 전망했다. 매출액은 전년대비 3.24% 줄었고, 적자는 단 2억원만 줄어들 것이라는 관측이다.
3분기 실적도 부진하다. 소비쿠폰과 영업망 재편 노력으로 매출액은 전년동기대비 6.9% 늘어난 509억원을 기록했다. 다만 여전히 48억원 적자 상태다.
1~3분기 누적 수치로 살펴보면 실적 반등은 더 멀게 느껴진다. 1~3분기 누적 매출액은 1733억원으로 전년동기간 대비 3.74% 줄었다. 누적 영업손실은 지난해 130억원에서 올해 202억원으로 55% 늘어났다.
 |
|---|
| 올해도 실적 부진이 이어지면서 한세엠케이 김지원 대표의 경영 리더십에 물음표가 붙고 있다. |
한세엠케이는 자사 브랜드들의 시장 입지 약화와 라이선스 브랜드인 NBA의 성장 둔화로 지속적으로 수익성이 악화되고 있는 상황이다.
한세예스24그룹 차원에서도 계열사 한세엠케이는 아픈 손가락이다. 실적 개선 없이 주주배정 유상증자와 최대주주(한세예스24홀딩스)의 지급보증을 통한 사모사채 발행 등 외부 자금 조달에 의존하는 구조가 반복되면서 재무적 부담은 더욱 커져만 가고 있다.
실제로 부채 총계는 2225억원에서 2378억원으로 증가했다. 그 결과 올해 상반기 부채비율은 951.97%까지 치솟았다.
주력 브랜드의 라인 확장 및 NBA·나이키키즈 브랜드의 오프라인 매장 지속 출점도 성과를 내기엔 역부족이라는 평가다. 특히 주요 성장 축인 라이선스 브랜드들의 로열티 지급 구조로 경쟁력을 갉아먹는다는 지적도 나온다. 실제로 라이선스 브랜드는 매출의 상당 부분을 로열티로 지급해야 하기 때문에 매출원가 상승과 영업이익 감소의 주 요인으로 꼽힌다.
한세엠케이는 비효율 브랜드를 축소하고 키즈 브랜드의 일본 진출을 확대하는 등 브랜드 포트폴리오 재편을 진행한다는 방침이다.
 |
|---|
| NBA 성수동 플래그십 스토어 |
한세엠케이는 2020년 일본법인 한세드림재팬을 설립하고 쇼핑몰 입점 등 온라인 중심으로 자사 브랜드를 전개하고 있다. 9월 기준 27개 오프라인 매장도 운영 중이다. 해외법인 중 일본법인만 유일하게 성과를 내고 있다.
하지만 일본 패션 시장은 자국 브랜드 선호도가 높고, 이미 미키하우스, 유니클로 키즈 등 강력한 경쟁자들이 포진하고 있어 새로운 해외 브랜드가 진입해 점유율을 확보하기가 쉽지 않다는 어려움이 있다.
업계는 여전히 김지원 한세엠케이 대표의 경영 리더십에 물음표를 던지고 있다. 김지원 대표가 수장에 오른 2019년부터 2024년까지 6년 연속 내리 영업 적자를 기록하고 있으며 누적 적자는 1000억원을 넘어섰다.
올해까지 7년 연속 적자라는 불명예를 끊어내기 위해서라도 비용 절감, 재고 관리 효율화, 디지털 유통 채널 강화 등 전방위적인 경영 개선이 절실하다는 지적이다.
업계 관계자는 “올 3분기 한세엠케이의 매출이 소폭 늘고 적자 폭을 줄였지만 여전히 고질적인 비용 문제를 안고 있다는 점에서 강도 높은 경영개선이 필요하다는 지적이 나온다”며 “누적된 손실로 인한 자본 잠식 우려와 부채비율 증가는 김지원 대표가 경영능력을 입증하지 못했다는 방증”이라고 지적했다.
- Copyrights ⓒ 메이비원(주) 패션인사이트, 무단 전재 및 재배포 금지 -