최근 투자기관 분석에 따르면 올 1/4분기 대표 의류업체들의 실적이 비교적 양호할 것으라고 전망했다.
LG패션은 최근 경기 부진에 대한 우려에도 불구하고 1~2월 실적이 좋은 것으로 나타났다.
한국투자증권에 따르면 매출액은 전년 동기대비 약 14% 성장한데이어 3월에도 긍정적인 결과가 이어지고 있다고 분석하며 2월까지 영업이익률도 13% 신장 수준을 보인 것으로 추정하고 있다.
FnC코오롱은 2월 매출의 경우 영업일수 증가와 겨울 제품 판매 호조로 전년 동월대비 11.7% 증가한 309억원을 기록한 것으로 나타났다.
「데시구엘」 「크리스찬라크로」 등은 두 자릿수 외형 성장이 지속될 것으로 예측되고 있다.
한섬도 전년 동기대비 매출과 영업 이익에서 각각 5%, 12% 성장률을 보인 것으로 추정되고 있으며 점진적인 회복세에 들어선 것으로 평가됐다.
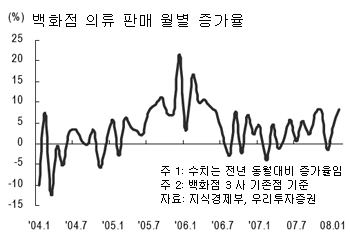
우리투자증권은 지난 2월 백화점 의류 매출이 전년대비 6.3% 상승해 점진적인 회복세를 보이고 있다고 평가했다.
품목별로는 여성 정장이 2006년 2월 이후 가장 높은 성장률인 9.2%를 기록했다. 아동 스포츠, 여성 캐주얼, 남성복도 각각 7.4%, 5.5%, 3.9%의 성장률을 기록하며 회복된 수치를 보였다.
매출 회복의 주요 원인으로는 스포츠군의 높은 성장, 급감한 기온에 따른 겨울상품 매출 호조, 2월 영업일수 증가를 꼽았다. 또 3월 현재까지 의류 판매 매출이 전년대비 약 10% 성장한 것으로 평가되고 있다.
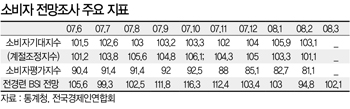
반면 지난 2월의 소비자 기대지수는 103.1로 하락, 평가지수가 4개월 연속 하락세를 보였다. 일부에서는 물가상승 등 경제 환경 악화를 반영한 것이라고 판단하면서 완만한 하강 흐름이 지속될 것이라고 예상하고 있다.
더베이직하우스의 경우 지난해 일시적으로 발생된 비용 때문에 기업 실적이 바닥을 쳤으나, 중국 시장을 중심으로 회복세에 들 것이라는 전망이 관측되고 있다.
곽진희 미래에셋증권 연구원은 “베이직하우스가 신규 브랜드 「디아체」 「아이반」 「더클래스」 등으로 새로운 타깃과 채널 전개를 시도할 것으로 보인다”며 “6월 내 아웃렛 부문 BHC 합병 등 올해 국내에서 정리되고 가시화돼야 할 부분이 많이 있어 긍정적으로 평가된다”고 말했다.
이와함께 최근 업체들의 기대심리도 높아지고 있다.
인디에프는 지난 2월 「테이트」가 편입되면서 2008년 매출목표는 4029억원, 유통망 목표는 851개로 밝혔다. 이는 대기업 수준의 외형으로 볼륨화 시키겠다는 심산이다.
아비스타는 올해 매출 목표를 1350억원으로 잡고 있으며, 영업이익도 전년대비 85.3% 늘어난 190억원을 기대하고 있다.
대신증권의 분석에 따르면 이들 업체들의 신규 브랜드 효과가 가시화되기 시작하면 하반기에는 다시 주가 상승이 재연될 수 있을 것이라고 평가하고 있다.
그러나 유통업체를 중심으로 PB가 중가부터 고가 브랜드까지 확대되고 있어 시장경쟁이 더욱 심화될 것으로 우려하고 있다. 이같은 현상은 곧 견고한 상위권 업체들의 성장과 함께 중하위권 업체의 수익성 하락이 동반될 것이라고 분석되고 있다.
정창모 기자
- Copyrights ⓒ 메이비원(주) 패션인사이트, 무단 전재 및 재배포 금지 -
