셀렉트숍이 새로운 패션유통 플랫폼 될 수 있을까?
최근 국내 패션기업들의 최대 관심사는 유통수수료 조정 문제와 더불어 셀렉트 스토어 문제일 거라는데 이의를 달 사람은 없을 것이다. 여기서 두 사안이 별개라고 생각들 하겠지만 일본의 예를 보면 공교롭게도 두 개의 사안이 밀접한 연관성을 지니고 동시에 같은 이슈로 등장하였다는 사실에 주목할 필요가 있다. 그 연관성은 패션 산업의 전환기에 플랫폼과 관련하여서 등장한 이슈라는 점이고, 이러한 시대적 이슈의 대응 방법에 따라 어느 특정 기업집단이나 비즈니스 모델이 부침을 했다는 사실에도 유의해야 할 것이다.
최근 국내 패션기업들의 최대 관심사는 유통수수료 조정 문제와 더불어 셀렉트 스토어 문제일 거라는데 이의를 달 사람은 없을 것이다. 여기서 두 사안이 별개라고 생각들 하겠지만 일본의 예를 보면 공교롭게도 두 개의 사안이 밀접한 연관성을 지니고 동시에 같은 이슈로 등장하였다는 사실에 주목할 필요가 있다. 그 연관성은 패션 산업의 전환기에 플랫폼과 관련하여서 등장한 이슈라는 점이고, 이러한 시대적 이슈의 대응 방법에 따라 어느 특정 기업집단이나 비즈니스 모델이 부침을 했다는 사실에도 유의해야 할 것이다.
과거 산업 사회의 생활자들은 분명한 피라미드형 계층사회 구조에 의해 경제력에 의한 차이가 있었지만 보다 근본적인 차이는 정보를 다루는 능력의 차이에 의한 시장에서의 소비 행위의 차이가 개인의 문화적 차이를 구분 짓게 하였다고 볼 수 있다. 패션 산업에서도 이러한 사회적 계층구조를 적절히 활용한 체제가 오뜨꾸뀌르 와 프레타포르의 이중적 구조로 20세기 후반의 패션산업 유지의 근간이 되었고 이 체제는 사회적 구조의 차이뿐 아니라 국가의 패션 산업간에도 구조적 차이가 발생하게 된 주요 원인이 되었다.
하지만 지금의 패션산업을 보면 이러한 인식은 정말 구세대의 인식이 되어버리고 오직 존재한다면 ‘글로벌’과 ‘로컬’이라는 개념의 이분법적 구조로 빠르게 변화하였음을 누구나 이해 할 수 있을 것이다.
세계는 글로벌과 로컬의 대립 시대로
디지털 시대와 함께 세계의 패션 시장도 유럽의 전통적인 패션 강국들인 프랑스, 이탈리아, 영국 등이 주도하는 크리에이션 중심 계층구도 속에서 생산공급 기술을 습득한 주변국들과 거대한 시장으로서의 위치를 지닌 미국이나 중국을 중심으로 하는 신대륙(기존 패션산업 질서에서 볼 때)에서 자본 중심으로 평행축 이동을 가속화하는 양상으로 나타나고 있다.
디지털 문명과 함께 확산된 정보화 사회의 흐름에 유럽의 기존 강자들이 만들어낸 패션산업의 공식은 더 이상 효용가치가 없는 상황에 이르렀다. 이런 상황 속에서 규모의 경제를 바탕으로 신흥 강자들이 등장하는데, 이들이 바로 글로벌 SPA 브랜드를 운용하는 INDITEX, H&M, FAST RETAILING 같은 글로벌 기업들이다. 이러한 글로벌 패션 기업들의 침투가 패션소비가 확산되고 있는 지구상의 모든 나라들에서 광범위하게 나타나고 있고, 우리나라도 예외가 아니게 글로벌 브랜드 침투에 따른 기존 질서의 파괴가 시작되고 있다.
셀렉트 스토어 이야기를 꺼내다가 서론이 다른 방향에서 전개 된 것 같지만 수수료 문제나 새로운 업태의 모색 같은 문제가 전환기의 당연성에서 비롯되어 파생되었음을 조금은 이해하리라 믿는다. 이렇게 전환기에 놓인 한국 패션 업계의 미래를 가장 효과적으로 설명해 줄 수 있는 사례는 누가 뭐래도 일본의 패션 산업일 수 밖에 없다.
1995년 글로벌 SPA의 일본 시장 첫 번째 침투는 미국의 GAP이 도쿄 긴자(銀座)에 1호점을 출점하면서 촉발됐다. 현재 GAP은 일본 내에만 100개점을 넘는 점포망을 구축했다. 처음부터 갭은 일본 기업과 제휴하지 않고 단독으로 진출하면서 10년 후인 2005년에는 계열사인 바나나 리퍼블릭도 진출한다. 국내 마켓에 신세계인터내셔널을 통해서 진출한 2008년과 비교하면 13년 정도의 시점 차이가 있다는 점을 기억 해야 한다.
글로벌 패션 시장의 넘버 투인 인디텍스(ZARA)는 1998년 Papas, Melose 등을 운영하는 비기BIGI 그룹과 제휴해서 일본에 진출했다. 초기 진입기의 목표를 달성한 이후 인디텍스는 2005년 BIGI와 합작을 끝내고 독자사업으로 전환하여 현재 일본 전역에 단독점포를 40개까지 확대 했다. 7년간 로컬 기업과의 초기 합작 관계를 통해 진입 시기의 위기 관리를 성공적으로 할 수 있었다. 국내에 롯데쇼핑과 제휴하여 자라리테일코리아를 설립하고 진입한 것도 이러한 경험이 바탕이 되었을 것은 분명한 사실이고 제휴 관계 해소 시점도 인디텍스에서는 벌써 저울질 하고 있을지도 모를 일이다.
2008년 가을에는 긴자와 하라주쿠(原宿)에 스웨덴의 강력한 SPA인 H&M이 출점했다. 세계 각국에서 인디텍스의 자라와 경쟁하면서 성장한 H&M은 일본에서는 자라보다 10년이나 늦게 진출하게 된다. 이러한 이유 때문에 용의주도하게 준비한 듯 보여졌고 이에 맞춘 것처럼 일본에서는 다른 지역 시장과 다르게 처음부터 플래그쉽뿐 아니라 교외형 몰의 키 테넌트와 백화점 인숍까지 다양한 채널로의 출점전략을 내세우면서 빠른 성장세를 보이고 있다. 2009년 Forever21과 아베크롬비&피치가 일본 진출을 하는 등 일본 시장에서의 글로벌 SPA들의 확장은 일본 패션 시장의 판도에 지각 변동을 가져 오게 된다.
글로벌 침투와 함께 시작된 일본 Select Brand의 성장
1970년대 고도 성장기에서 80년대 성숙기까지 일본의 패션 전문점 시장은 백화점과 함께 번화가 입지의 지역 유력점포와 패션빌딩과 전철 역사 중심의 내셔널 체인(NC)이 두 중요 세력으로 성장해 왔다. 그런데 80년대 후반 일본 경제의 버블이 꺼지면서 교외형 대형 SC 개발의 활성화에 따른 도심 상점가의 공동화(空洞化) 현상 등에 따라 지역 유력점의 세력이 위축되고 이들에게 상품을 공급하던 어패럴 메이커들이 폐업하는 상황이 발생했다.
같은 방법으로 패션 빌딩의 일등 지역을 선점한 내셔널 체인도 90년대에 들어서면서 기업 재조정이나 파산이 이어졌다. 일본 패션의 구성원들은 성장기엔 좋은 입지에 대형 매장을 중심으로 판매력이 좋은 상품에만 의존하다 보니 구성 상품의 동질화와 반품을 받는 위탁 거래 형태로 인해 사입력이 감퇴나 효율 저하가 지속 되는 등 계속되는 침체의 이유가 되었다.
이러한 현실을 타파하는 형태로 대두한 것이 일본의 셀렉트숍이라 할 수 있다.
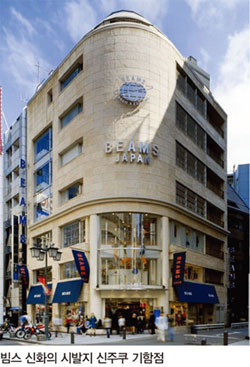
1994년 경 일본 업계에서는 BEAMS, SHIPS, United Arrows가 소위 잘나가는 3인방으로 알려졌고 이들이 일본 패션의 모든 복종에서 전문점 시장의 중심에 자리하게 된다. 업계에서 셀렉트숍이라는 명칭의 정의를 붙인 것도 1995년부터였다. 하지만 이 당시만 해도 셀렉트숍의 형태성에 대해서 일본 내에서도 정확한 구분을 할 수 없었지만 21세기 들어서면서 리테일형 SPA라고 정의하면서 확장되고 정확해진 업태가 생겼다고 보면 될 것이다.
이 당시 일본의 전문지 센켄(纖硏)은 셀렉트숍의 필요 조건을 3개로 정리했다.
첫 번째는 오너, 바이어 모두 패션에 지대한 관심을 가지고 국내, 국외를 불문하고 독자적 사입을 할 수 있다. 오너 스스로가 점두에 서서 자기 생각을 직접 고객에게 전할 수 있다.
두 번째는 고객과의 자신있는 관계 설정을 위해 할인 판매가 필요 없는 정가 판매 정책 고수.
세 번째는 거래 관계에 있어 항상성과 지속성을 기반으로 하는 신뢰 기반의 긍정적인 관계 구축 등을 거론 했었다. 지금 생각해 보면 매우 협의의 개념으로 일본의 셀렉트 스토어들도 시작 하였음을 옅보게 해주는 대목이다.
셀렉트 스토어의 3대 조건은?
헤이세이 데프레라 부르는 일본 경기의 위축과 반비례로 소위 셀렉트계 3인방은 규모를 점차 확대하면서 대형 셀렉트라고 불리게 되었고 후발주자로 Journal Standard, Edifice와 같은 셀렉트숍을 운영하는 BayCrew’s 그룹도 연 매출이 우리 돈으로 1조원을 돌파하게 되는 등 일본 패션 리테일에서 셀렉트 계의 위세는 더욱 주목을 할 수 밖에 없다. 일본은 20세기 이후 줄곧 리테일 산업에 있어서는 가장 충실한 미국 리테일 산업의 충실한 팔로어로 성장과 쇠퇴를 따랐다. 1904년 미쓰코시(三越)의 백화점 선언도 그랬고, 1957년 Daiei의 ‘주부의 가게(主婦の 店)’도 미국의 Drug Store를 학습하였고, 1968년 JUSCO의 탄생도 당시 미국의 대세이던 GMS를 따라한 결과였다.
이 과정에서 일본은 단순한 미국 리테일의 팔로워가 아닌 스스로 커스토마이징이 가능한 한단계 수준 높은 팔로워(Follower)였다. 그래서 이론은 미국에서 배우고 실제는 일본에서 확인하라는 말까지 생겨날 정도로 일본의 리테일 산업은 미국과 유사한 모습으로 진화 하였지만 패션 리테일에 있어서 만큼은 많은 차이가 있다.
그 이유는 바로 미국시장보다 훨씬 앞서서 등장한 역동적인 Young Shopper들 때문이었다. 1970년 단카이 세대를 중심으로 보여주었던 집단주의 성향에 비해 문화적 성향상 Mania나 Geeks 수준에 이르는 단카이 주니어 세대를 중심으로 일본의 젊은이들은 기성 사회의 프로토콜과 플랫폼에 반기를 들고 새로운 패션을 창조해 나갔다. 버블 붕괴와 함께 일본의 백화점이나 중심 상권의 전문 체인들이 힘을 잃기 시작하면서 GMS 중심의 대형 리테일들은 몰링 시대를 열어가는 것으로 주류의 명맥을 유지하고 있지만 노쇠한 일본 패션산업에 끊임 없이 신선도를 부여해주는 것은 90년대 이후 새롭게 펼쳐진 패션 타운들의 개미들이 지금까지 이어가고 있다고 봐도 틀리지 않을 것이다.
인디(INDI)의 성장
불황기 일본, 신주쿠(新宿)나 시부야(?谷)의 메인 스트리트가 아니라 옆길과 뒷길에서 준 다카하시(高橋 盾)나 토모아키 나가오(長尾 智明, 별명 NIGO)와 같은 신진들이 모여들면서 언더커버, 노웨어, 빈티지킹, 레드 잇 라이트, 굿이너프 등의 소형 독립 브랜드 들이 속속 등장 하면서 일본은 1997년부터는 우라하라 붐(우라하라주쿠(裏原宿)의 통칭. 우라하라는 도쿄 시부야구 진구마에(神宮前)에서 센다가야(千?ヶ谷)까지 대로변이 아닌 뒷골목 일대에 펼쳐진 패션 옷가게의 총칭)이 불어 닥친다.
이런 신흥 전문점의 탄생과 성장이 가능했던 것은 소자본으로 기업을 세우는 것이 쉬운 일본 패션 비즈니스의 특성도 있으나 일등지 상권에 비해 임대료가 저렴하기도 해서 소규모 제작을 담당하는 맨션 메이커나 상품의 공급을 담당하는 후리야(振リ屋, 브랜드나 스토어가 필요로 하는 상품을 국내외 생산처와 연결해서 일을 해나가는 업자나 기업을 말함. 우리의 프로모션 개념)이 지근거리에 같이 존재하면서 시장이 요구하는 변화를 즉각 대응할 수 있는 체제를 갖출 수 있었다는 점을 들 수 있다.
이 당시 등장한 우라하라주쿠의 INDI들이 2010년엔 일본 대표 셀렉트숍 기업인 United Arrows와 콜래보레이션 라인인 Mr. Bathing APE UA를 출시하고 올해 초엔 홍콩의 대형 패션그룹 IT에 매각하여 한 몫 챙긴 NIGO의 Bathing Ape, 2012년 SS 시즌부터 유니크로의 메인 롱텀 콜래보레이션 프로젝트를 진행할 주역인 언더커버의 준 다카하시 같은 신흥 권력 집단을 배출 하였다. 또한 시모기타자와나 코엔지 같은 과거 중심 상권 주변지역으로 패션의 중심축을 연장시켜서 일본 패션의 새로운 신경망을 구성하고 확산시키는데 기여를 하는 필수 요소임을 부정할 수 없는 상황이 바로 전환기 일본 패션의 모습이라고 할 수 있다.
우스운 이야기지만 일본의 디자이너들은 아직도 준 다카하시나(NIGO)를 디자이너라고 생각하지 않는다. 도쿄의 문화복장학원을 졸업하고 이렇다 할 패션기업에 취업하지 못하고 패션 출판사와 광고기획사에 근무하던 준과 니고가 처음 뜻을 합쳐서 NOWHERE를 만들었을 때 대부분의 인디들과 마찬가지로 무조건 옷을 만들어 파는 과거 방식을 답습하지 않고 자신들이 좋아하는 스타일을 찾아내어 고객과 소통한다는 접근 방식을 갖고 있었기 때문에 고정 관념에 사로 잡힌 기성 세대들에겐 배척 받을 수 밖에 없었을 것이다.
변화하는 세상을 읽어내는 방법
인디들에 의한 새로운 프로토콜의 확대는 사회 문화적으로 보수적이던 일본 사회에 캐주얼한 의식이 침투해가는 전환기와 맞물리면서 가속화 한다. 그런 점에서도 획기적이었지만 남녀가 동시에 청바지에 폴로셔츠, 감색 자켓을 입는 것으로 성별의 구분이 없어지는 본격적인 유니섹스의 시대에 돌입하게 되었고 청바지와 감색 자켓은 어떤 브랜드나 어떤 리테일이라도 취급할 수 있는 아이템이므로 브랜드의 구분이 없어지고 가격의 폭도 다양해지며 기존 패션 브랜드의 질서도 파괴되는 현상이 나타나게 된다. 캐주얼을 오피셜한 온 타임 웨어로 입는 젊은 층이 늘어나면서 기존 패션 시장의 질서인 TPO의 개념도 없어지고 개인의 취향에 따라 자유롭게 채택하는 테이스트 믹스(taste Mix) 단계로 발전했다. 이러한 사회의 변화는 자연스럽게 기존 플랫폼으로부터 이탈을 불러 왔고 새로운 플랫폼들이 새로운 컨텐츠와 만나 새로운 질서를 형성하면서 노쇠하기만 하던 일본 패션계에 큰 변화를 일으키게 되는 계기가 되었다.
이 시기를 거치면서 일본의 패션 기업들은 새로운 형태의 비즈니스 모델을 더욱 발전 시키게 된다.
숍 이름이 곧 브랜드
초기 일본의 셀렉트숍은 로드숍이 붕괴된 틈새를 노리고 80년대 중반부터 패션 중심가에 차별화된 수입 상품 중심으로 파고 들면서 셀렉트 스토어들이 등장했다. 요즘 한국시장에서 볼 수 있는 신세계인터내셔널의 분더숍, 한섬의 무이, 제일모직의 10 corso como와 비슷한 모습이다.
90년대 이후 SPA화에 박차를 가한 기존 어패럴 메이커들이 참여하기 시작하면서 일본의 셀렉트 스토어들은 자체 컨셉에 맞춘 PB를 개발 확대 하면서 주요 비즈니스모델로 자리잡게 되었다.
대도시 주요 상권 로드숍이나 패션 전문점에서 출발한 초기 입지도 대형 쇼핑몰이나 백화점까지 채널을 확대하면서 상권별, 타겟별로 라인을 세분화 하여 브랜드로서 경쟁력을 유지하여 POINT나 PAL Group같은 대형화된 셀렉트 스토어를 운용하는 전문 기업들도 등장하기 시작했고 대표적인 어패럴 메이커인 WORLD 같은 기업도 Buying 시스템에 의한 셀렉트 형 브랜드를 다수 운용하게 된다.
현재 일본의 셀렉트계 브랜드들은 자사 브랜드(PB)의 비중을 전체 50%이상까지 확대하면서 대형화를 시도하고 있다. 또한 각 지역에 맞춰 바잉과 PB를 차별적으로 구성하는 리저널 마케팅(regional marketing)을 기본으로 하여 적극적인 공세를 피고 있다.
매출 볼륨을 이끌고 있는 PB
초기에 다양한 상품군을 제공하여 고객들이 스스로 선택하는 테이스트 믹스를 통해 범용 상품화한 패션시장 질서를 깨트리며 등장 하였지만 규모의 경제에 돌입하여야 하는 기업의 속성상 일본의 기업화한 셀렉트계 브랜드들은 PB를 통해 전체 매장의 컨셉을 대변하고 스토어 자체의 브랜드력과 볼륨화가 균형을 이루면서 지역의 스토어 컨셉에 맞는 세그먼테이션으로 세분화된 고객을 겨냥 매출 효율을 높이는 전략이 주가 되고 있다.
또한 단순히 구색을 맞추기 위한 멀티 셀렉트숍의 장식적 기능이 아닌 실제 소비뿐만 아니라 하나의 문화 공간을 제공하는 것도 일본 셀렉트 스토어의 정형이라고 볼 수 있다. 이미 이십년 넘는 역사를 지닌 일본의 셀렉트계 브랜드들은 현재 독자적인 아이덴티티를 찾기 위한 리뉴얼 단계에 놓여 있다고 평가 되어진다. 셀렉트숍의 팽창과 더불어 과거 어패럴 메이커들의 고질적 문제인 범용화의 사이클에 접어들기 전에 보다 정밀한 세분화로 차별화 마케팅을 채택한 리뉴얼을 통한 승부가 일본의 셀렉트계 업계에서 지금 펼쳐 지고 있는 것이다.
셀렉트 스토어의 공식은 PWC
상품적 측면에서 볼 때 현재 성공적으로 존재하는 일본 셀렉트계 브랜드들의 공식은 △P(Private Brand)로 이익 구도의 기본을 형성하고, △W(Double Label)로 매출 주도 상품군을, △마지막으로 C(Collaboration)을 통해서 트렌드를 유지하는 신선 상품군으로 파악 할 수 있다.
왼쪽 사진에 나온 Baycrews그룹의 Edifice는 미국의 대표적인 아웃도어 브랜드인 Penfield의 Trail wear line을 OBM으로 공급받아 판매를 한다. 헌데 이 옷을 만드는 업체는 Penfield가 아니라 스코틀랜드에서 5대째 셔틀랜드 울 스웨터를 만드는 Jamieson’s로부터 ODM으로 제작된 것이다.
기존 어패럴 브랜드 방식이라면 Jamieson’s에 OEM을 주던가 Penfield로부터 사다가 Price TAG만 부쳐서 판매하는 방식이었을 것이다. 하지만 Edifice가 위와 같은 라벨을 사용하는데 셀렉트 브랜드의 비밀이 숨어 있는 것이다.
지금 국내에서 벌어지고 있는 셀렉트 스토어와 관련된 움직임을 보면 핫 스팟에 적당한 공간을 준비해 놓고 백화점이나 마트의 운영 형태를 답습하는 고액 수수료와 단순한 위탁방식 아니면 기존의 플랫폼위에 여기저기서 상품을 모아다 놓고 파는 양품점 형태, 이것도 아니면 자본력이 받쳐주는 기업들은 외국의 모델을 그대로 옮겨 놓는 Editorial Shop을 생각하고 있는 것 같다.
하지만 셀렉트형 사업은 이렇게 단순하게 접근할 비즈니스 모델이 아니라는 것은 이웃나라의 예에서 얼마든지 찾아 볼 수 있을 것 같다. 물론 시행착오를 겪으면서 다듬어 지긴 하겠지만 조금만 노력하면 시행착오를 줄일 방법은 얼마든지 존재할 것 같다는 생각이다. 새로운 플랫폼 위에서 새롭게 전개되는 비즈니스 모델과 커뮤니케이션할 그 날이 기대 된다.
김묘환 CMG 대표
- Copyrights ⓒ 메이비원(주) 패션인사이트, 무단 전재 및 재배포 금지 -