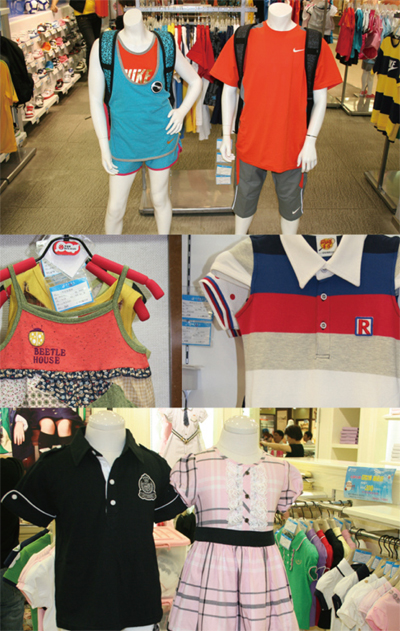
2010년 말부터 중국 복건 석사에서 가공 공장을 경영하고 있던 전씨는 생산 라인을 조정해야 할 필요성을 느꼈다.
“성인복 오더는 점점 적어지는 반면 일부 아동복 업체에서는 적극적으로 찾아와 대량 오더를 부탁했었다”고 그는 말했다.
이것은 중국 시장의 새로운 변화이다. 2011년부터 스포츠웨어 브랜드 대부분의 가격 인상 및 대량 재고 누적으로 곤경에 빠지게 되었다.
이와 달리 아동복과 아동 신발의 매출액이 날이 갈수록 상승 추세를 보였다. 시장 상황의 변화에 따라 스포츠 브랜드는 부득이 아동복 영역으로 진입했다.
업계에 따르면 361°는 올해 500~600개의 아동복 전문 매장을 추가하여 총 매장 수 1600~1700개를 목표로 정한 것으로 알려졌다. 주로 1급 도시를 다지고 2,3급 도시를 확장하는데 새로 추가하는 매장은 대부분 독립적인 전문 매장이라고 한다.
2009년부터 아디다스, 나이키의 아동복이 강세를 보여줬고 매출액도 많은 전문 아동복 브랜드를 초과했다. 니이키는 성인복 생산 라인을 줄이고 새로 아동복 생산 라인을 추가하기도 했으며 1.3M 이하의 아동복 시리즈도 선보였다.
2010년에 361°가 아동복 시리즈를 선보이자 국내 브랜드 리닝, 안타, 테부도 이에 뒤질세라 아동복 시장에 뛰어들었다.
거대한 시장 규모 매혹
성인 스포츠 브랜드의 재빠른 진입은 많은 천주의 전문 아동복 기업의 관심을 불러일으켰다.
“현재 국내 시장에서 성인복 경쟁은 이미 절정에 이르렀다. 반면 시장이 넓고 거대한 잠재력을 갖고 있는 아동복 시장은 자연스럽게 한 편의 블루오션으로 되어 성인복 브랜드를 유혹한 것이다.”
현재까지 국내 아동복 시장은 남성복, 여성복, 캐주얼웨어, 스포츠웨어와 같은 전국적인 브랜드 혹은 리딩 브랜드를 형성하지 못했다. 또 수입 브랜드가 차지한 50%의 시장 영역 중 거의 대부분이 1급 중심 도시에 집중됐다.
루오젠밍은 현재 아동복 시장은 여전히 ‘케익 나누기’지 ‘케익 빼앗기’ 시대는 아니라고 밝혔다.
업계 경쟁 점입가경
비록 전면적인 교전에 이르진 않았지만 일부 전문 아동복 업체에서는 ‘승냥이가 왔다’는 위협을 느낄 수 있었다.
첸수칭 중국아동용품연구센터 비서장은 “현재 국내 아동복 시장은 4대 세력 즉 수입 아동복 브랜드, 국내 성인복 브랜드, 기타 업계 유명한 기업, 전문 아동복 업체의 대결이 심각한 상황”이라고 표현했다.
정 카실롱 회장은 “현재 아동복 시장은 아직도 충분한 공간이 있기 때문에 새로운 브랜드를 용납할 수 있다고 본다.
또한 부동한 타깃인 브랜드들이 직면한 소비 세력이 서로 달라 새로 진입한 브랜드들은 아동복 시장을 확대하는데 도움이 되고 이는 결코 현지 브랜드에 큰 충격이 되지 못한다”고 말했다.
“새로운 브랜드의 진입에는 2~3년의 탐색 기간이 필요할 것이다. 3년 이내 5~6억 위안의 시장 규모를 만들지 못하는 아동복 브랜드는 비주류 기업이 될 것이고 발언권을 잃게 되어 결과적으로 시장의 작은 부분만 차지하게 된다”면서 “또 현재는 큰 영향이 없겠지만 장기적으로 볼 때 앞으로의 경쟁은 점점 치열해질 것” 이라고 루오젠밍은 밝혔다.
왕쑤우밍 기자
- Copyrights ⓒ 메이비원(주) 패션인사이트, 무단 전재 및 재배포 금지 -
